企業・市場 · · Team LATENT
Anthropicの上場条件の撤回と修正版S-1 営業赤字に戻った第3四半期と8,954億ドルの計算資源の約束
Anthropicは11月9日、1株70〜80ドルで最大693億ドルを調達する上場の条件を銀行に送り、同じ日に価格の情報が不正確だとして撤回した。11月2日の修正版S-1では、第3四半期の売上は169.56億ドルで、営業損益は5.67億ドルの赤字に戻った。撤回された価格帯から評価額を計算し、書類の中にある9月30日時点の1株の評価、LATENTが10月30日に逆算した売上の答え合わせ、8,954億ドルの約束の内訳、私募で株を買うとされた7社への支払いを比べた。
11月9日の夜、Anthropicの上場の条件が引受の銀行に届いた。8億6,670万株を1株70〜80ドルで売り、最大693億ドルを調達する内容だった。その数時間後、同じ銀行に「価格の情報が不正確だった」と知らせるメールが届いた。Reutersが報じたこの経緯で、条件は正式な書類になる前に取り下げられた。
条件は撤回されたが、価格を決める材料はすでに公開されている。Anthropicは11月2日に上場の届出書の修正版(S-1/A)を出し、10月のS-1で空欄だった第3四半期の数字と、計算資源などの約束の総額を埋めた。この記事は撤回された価格帯をS-1/Aの数字と組み合わせて、評価額、9月30日時点の1株の評価、第3四半期の損益、約束の内訳を計算する。10月30日の記事でLATENTが逆算した第3四半期の売上の答え合わせもする。
S-1/Aの数値は11月10日にSECの書類本体で確かめた。撤回された条件はReutersの報道の値で、Anthropicが不正確だとした数字だ。この値を使った計算は、条件が出直せば変わる。評価額、1株の換算、比率はLATENTの計算だ。この記事は株式の売買を勧めず、株価の見通しも扱わない。
Reuters:上場の条件の送付と撤回 / Anthropic「S-1/A」
この記事の要点
- 撤回された条件は、8.67億株を1株70〜80ドルで売り、607億〜693億ドルを調達する内容だった。Anthropicは価格の情報が不正確だとしている。この価格帯のままなら評価額は約1.2兆〜1.4兆ドルになる。S-1/Aの転換社債とストックオプションの評価からは、9月30日時点の1株は約70ドルと計算でき、価格帯の下限と同じ水準だ。
- 第3四半期の売上は169.56億ドルで、LATENTが10月30日に逆算した約166億ドルは実績を2.1%下回った。営業損益は5.67億ドルの赤字に戻った。短期の約束で買った計算資源50億ドルと、寄付の上乗せの制度の費用20億ドルが主な理由で、売上に対する計算資源費の比率は48%から58%に上がった。
- 計算資源などの約束の総額は8,954億ドルで、半分はまだ始まっていないリースだ。24%には解約の権利か開始前の条件が付く。私募で株を買うとされた7社のうち、GoogleとMicrosoftへの支払いの約束だけで1,662億ドル以上あり、私募の260億ドルの6倍を超える。
撤回された上場の条件
Reutersによると、銀行に送られた書類の写しには、Class A株を8億6,670万株売る計画が書かれていた。会社が新しく出す株が8億4,330万株、既存の株主が売る株が2,330万株で、価格帯は1株70〜80ドルだ。上限の80ドルなら調達額は693億ドルになる。これとは別に、Alphabet、Nvidia、AMD、Broadcom、Micron、Microsoft、TSMCの7社が、上場の価格で約260億ドル分のClass N株を買う私募も書かれていた。私募は上場の直後に完了する予定だった。
その後のメールは価格の情報が不正確だったと伝え、Anthropicは届出書を後で更新するとした。どの数字が誤りだったのかはReutersも確かめられていない。SECに出した書類は取り下げられていない。一部のまとめ記事にある「届出を撤回」は誤りだ。
| 日付(米国) | 出来事 |
|---|---|
| 10月26日 | S-1を公表。株数、価格帯、第3四半期の売上は空欄 |
| 11月2日 | S-1/Aを提出し、第3四半期の数字と約束の総額を記載。日本では有価証券届出書を提出 |
| 11月5日 | 中間選挙の結果を受けて半導体株などが急落 |
| 11月6日 | Bloombergが、投資家の間で1.2兆〜1.3兆ドルの評価額が話し合われていると報道 |
| 11月9日 | 条件が銀行に送られ、同じ日に撤回される |
| 11月10日 | 投資家への説明会(ロードショー)が始まる見込みとReutersとBloombergが報道 |
WSJは、Anthropicが今週中に評価額の幅を決め、翌週の木曜か金曜に取引を始める計画だと報じた。11月19日か20日にあたる。日本時間の11月10日16時13分の時点で、SECの書類の一覧に11月2日より新しいS-1/Aはない。
S-1/Aは10月26日のS-1から次の点を変えた。価格帯と株数は、S-1/Aでもまだ空欄だ。
| 項目 | S-1(10月26日) | S-1/A(11月2日) |
|---|---|---|
| 7〜9月期の売上と損益 | 空欄 | 売上169.56億ドル、営業損失5.67億ドル |
| 計算資源などの約束の総額 | 空欄 | 約8,954億ドル |
| Googleとの約束 | 約1,145億ドル以上 | 約1,213億ドル以上 |
| Microsoftとの約束の期間 | 2033年5月まで | 2033年6月まで |
| 価格帯、株数 | 空欄 | 空欄 |
Reuters:条件の送付と撤回 / TechCrunch:WSJの報道の紹介 / SEC:Anthropicの提出書類の一覧
普通株1株の価格と9月30日の評価
70〜80ドルという価格は、これまでの資金調達の価格と比べると位置が分かる。S-1/Aの表では、発行済みの優先株8億5,339万株が転換すると普通株85億5,887万株になる。優先株1株が普通株約10株にあたるので、優先株の価格を10で割ると普通株1株の価格になる。
2026年1〜2月のSeries G-1は優先株1株259.14ドルで、普通株に換算すると25.91ドルだ。5〜6月のSeries H-1は589.01ドルで、換算すると58.90ドルになる。Series GからSeries Hまでの約3か月半で、1株の価格は2.27倍になった。撤回された価格帯はSeries Hの1.19〜1.36倍にあたる。
S-1/Aの中には、9月30日時点の1株の評価を逆算できる数字が2つある。1つは転換社債の公正価値で、9月30日時点で1,305.02億ドルだ。書類の転換社債の表に載るのはAmazonの2件だけだ。転換で渡す株は18.40億株なので、1株あたり約70.9ドルになる。もう1つはストックオプションで、未行使の17.74億株の本源的価値は1,191.03億ドル、平均の行使価格は2.91ドルだ。1株あたりの本源的価値に行使価格を足すと約70.0ドルになる。
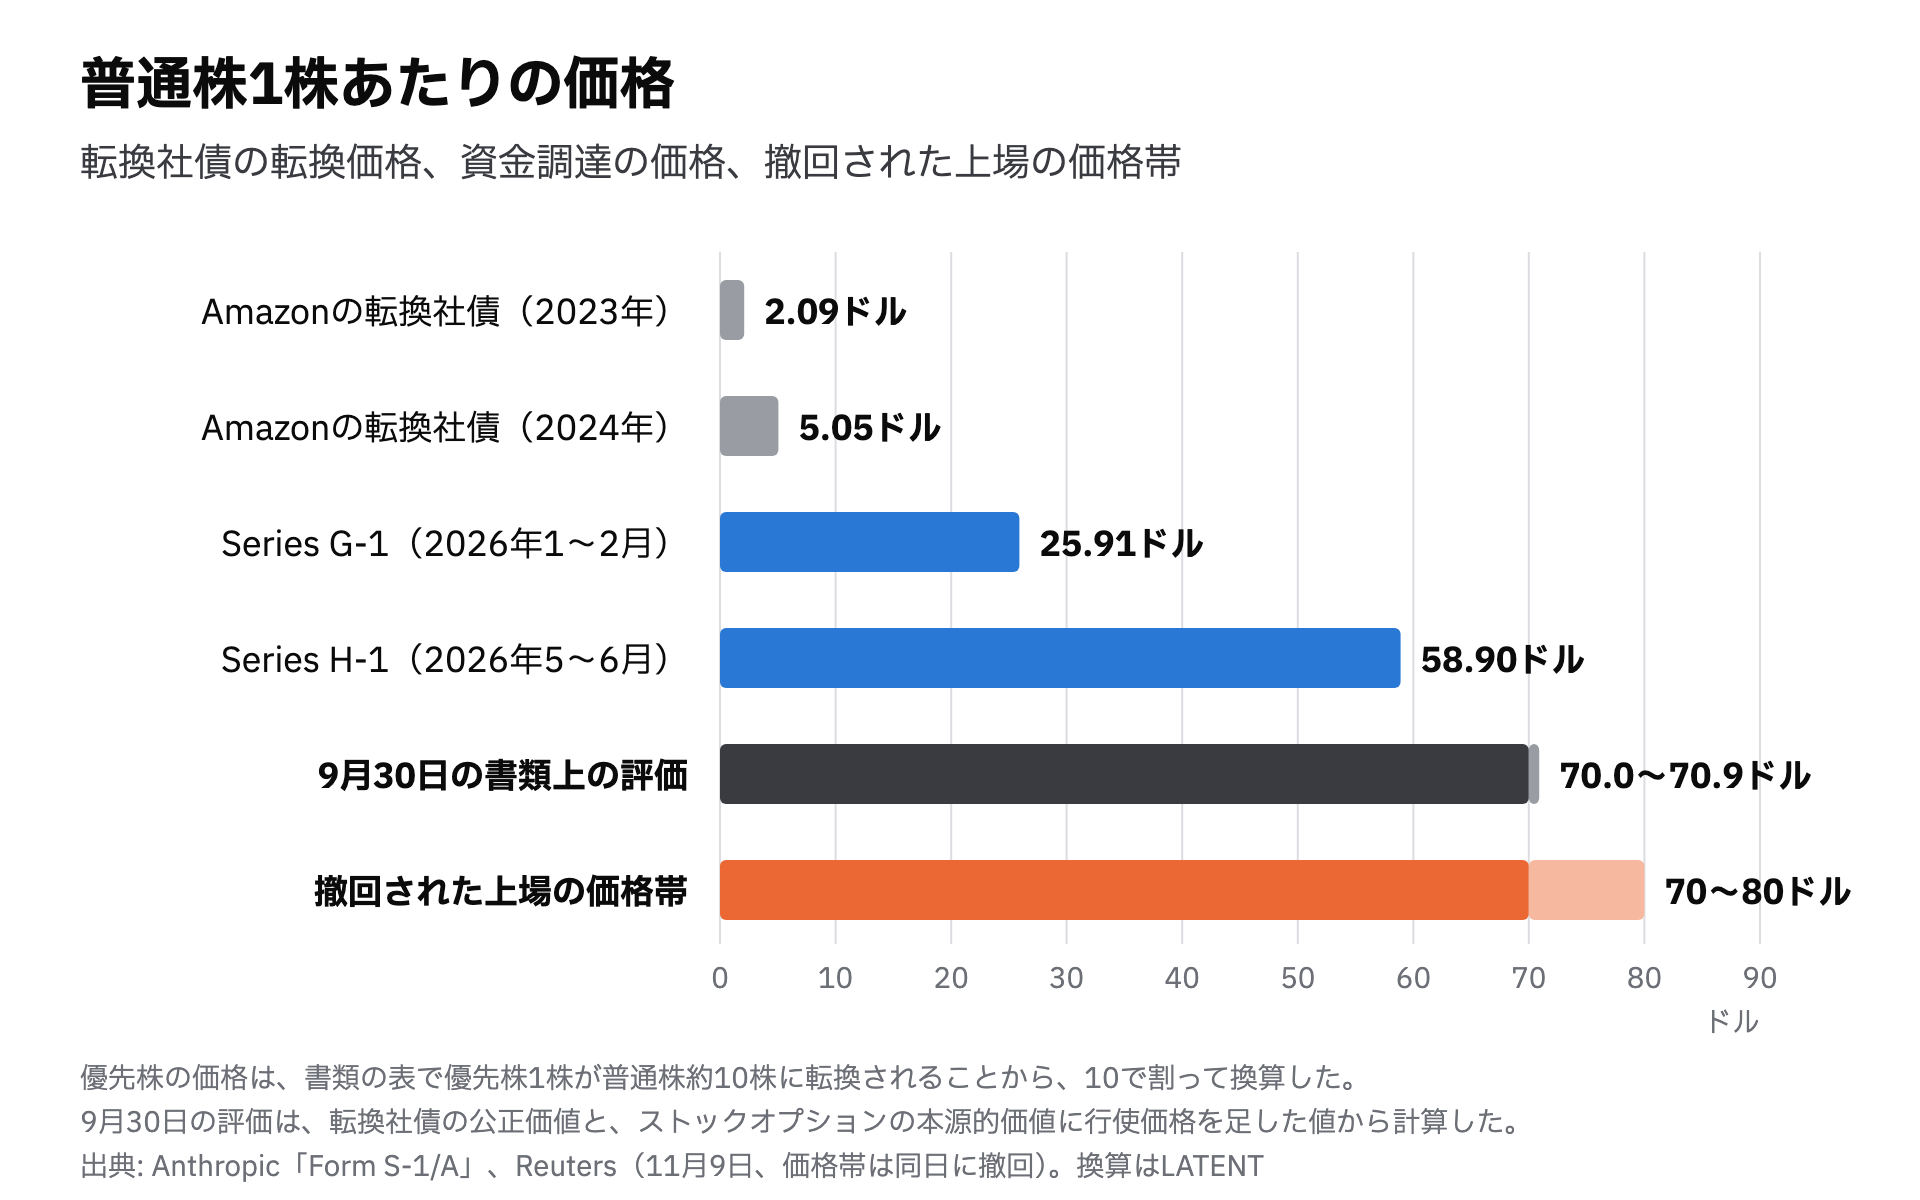
2つの値はどちらも約70ドルで、撤回された価格帯の下限と同じだ。同じ計算を2025年12月31日に当てると、オプションからは約17.7ドル、転換社債からは約20.4ドルになる。書類から計算した1株の評価は、9か月で約3.5〜4倍になった。上限の80ドルは9月30日の評価より約14%高い。
Anthropic「S-1/A」の資本の表、転換社債の節、株式報酬の注記
撤回された価格帯から計算した評価額
撤回された価格帯のままなら、評価額はいくらになるか。2つの方法で計算した。
1つ目はS-1/Aに載る株数を足す方法だ。9月30日時点の普通株21.69億株に、優先株の転換分、Amazonの転換社債の転換分、ストックオプション、業績の条件付きの制限付き株式(RSU)などを足すと、上場の前で約155.1億株になる。ここに上場で新しく売る8.43億株と、260億ドルの私募の株を足す。
| 項目 | 株数 |
|---|---|
| 普通株(9月30日) | 21.69億株 |
| 優先株(転換後) | 85.59億株 |
| Amazonの転換社債(転換後) | 18.40億株 |
| ストックオプション | 17.74億株 |
| 業績の条件付きRSU | 11.28億株 |
| その他(譲渡制限付き株式、寄付の上乗せの分など) | 0.43億株 |
| 上場で新しく売る株 | 8.43億株 |
| 私募(260億ドルを価格で割った株数) | 3.25億〜3.71億株 |
| 合計 | 約166.8億〜167.3億株 |
この株数に70ドルを掛けると約1.17兆ドル、80ドルなら約1.34兆ドルになる。
2つ目はSeries Hの評価額から伸ばす方法だ。AnthropicはSeries Hの調達後の評価額を9,650億ドルと発表している。1株58.90ドルで割ると約163.8億株で、1つ目の方法の上場前の株数より約8.7億株多い。書類は条件付きで発行される株や、9月30日より後に付与したRSUを希薄化の表に入れていない。この差はそうした株によると考えられる。9,650億ドルを価格の比で伸ばし、上場で入る新しい資金を足すと、70ドルで約1.23兆ドル、80ドルで約1.40兆ドルになる。
2つの方法を合わせると、撤回された価格帯は評価額で約1.2兆〜1.4兆ドルにあたる。報道で伝えられてきた評価額は、夏から下がり続けていた。
| 日付(米国) | 報道 | 評価額 |
|---|---|---|
| 8月13日 | FT | 2兆ドル以上を見込む投資家がいる |
| 9月11日 | Reuters | 約2兆ドルで最大1,000億ドルを調達 |
| 10月27日 | Reuters | 約1.5兆ドル |
| 11月5日 | WSJ | 約1.5兆ドル。1兆ドルに近づくとみる投資家もいる |
| 11月6日 | Bloomberg | 1.2兆〜1.3兆ドル。1.1兆ドルを挙げる買い手もいる |
| 11月10日(日本時間の朝) | 日経 | 1.4兆〜1.5兆ドル(撤回の報道より前) |
撤回された価格帯から計算した1.2兆〜1.4兆ドルは、10月末からの1.5兆ドルより低く、11月6日のBloombergの値を含む幅になる。
| 時点 | 評価額 | 直前の四半期の売上×4 | 倍率 | 会社が発表した年換算の売上 | 倍率 |
|---|---|---|---|---|---|
| Series G(2月12日) | 3,800億ドル | 81.6億ドル(2025年10〜12月期) | 約47倍 | 140億ドル | 約27倍 |
| Series H(5月28日) | 9,650億ドル | 189.2億ドル(2026年1〜3月期) | 約51倍 | 470億ドル超 | 約21倍以下 |
| 撤回された条件(11月9日) | 約1.2兆〜1.4兆ドル | 678.2億ドル(2026年7〜9月期) | 約18〜21倍 | なし | なし |
1株の価格はSeries Hから最大で1.36倍だが、売上は1〜3月期から7〜9月期に3.58倍になった。直前の四半期の売上で比べると、撤回された価格帯の評価額は、売上の約18〜21倍にあたる。Series Hのときの約51倍の半分以下で、価格帯は売上の伸びほどには上がっていない。会社が発表した年換算の売上は計算の基準が四半期×4と違うので、表では別の列にした。
Anthropic「Series H」 / Anthropic「Series G」 / Bloomberg:11月6日の評価額の報道 / 日経:11月10日の記事
過去の大型上場との比較
撤回された条件の607億〜693億ドルは、2026年6月のSpaceXの750億ドルに次ぐ大きさになる。SpaceXは1株135ドルで5億5,556万株を売り、追加の売り出しを含めると857億ドルを調達した。評価額は上場の価格で1.77兆ドル、初日の終値は19%上がった。それまでの最大だった2019年のSaudi Aramcoの256億ドルと比べると、Anthropicの条件は2.4〜2.7倍だ。
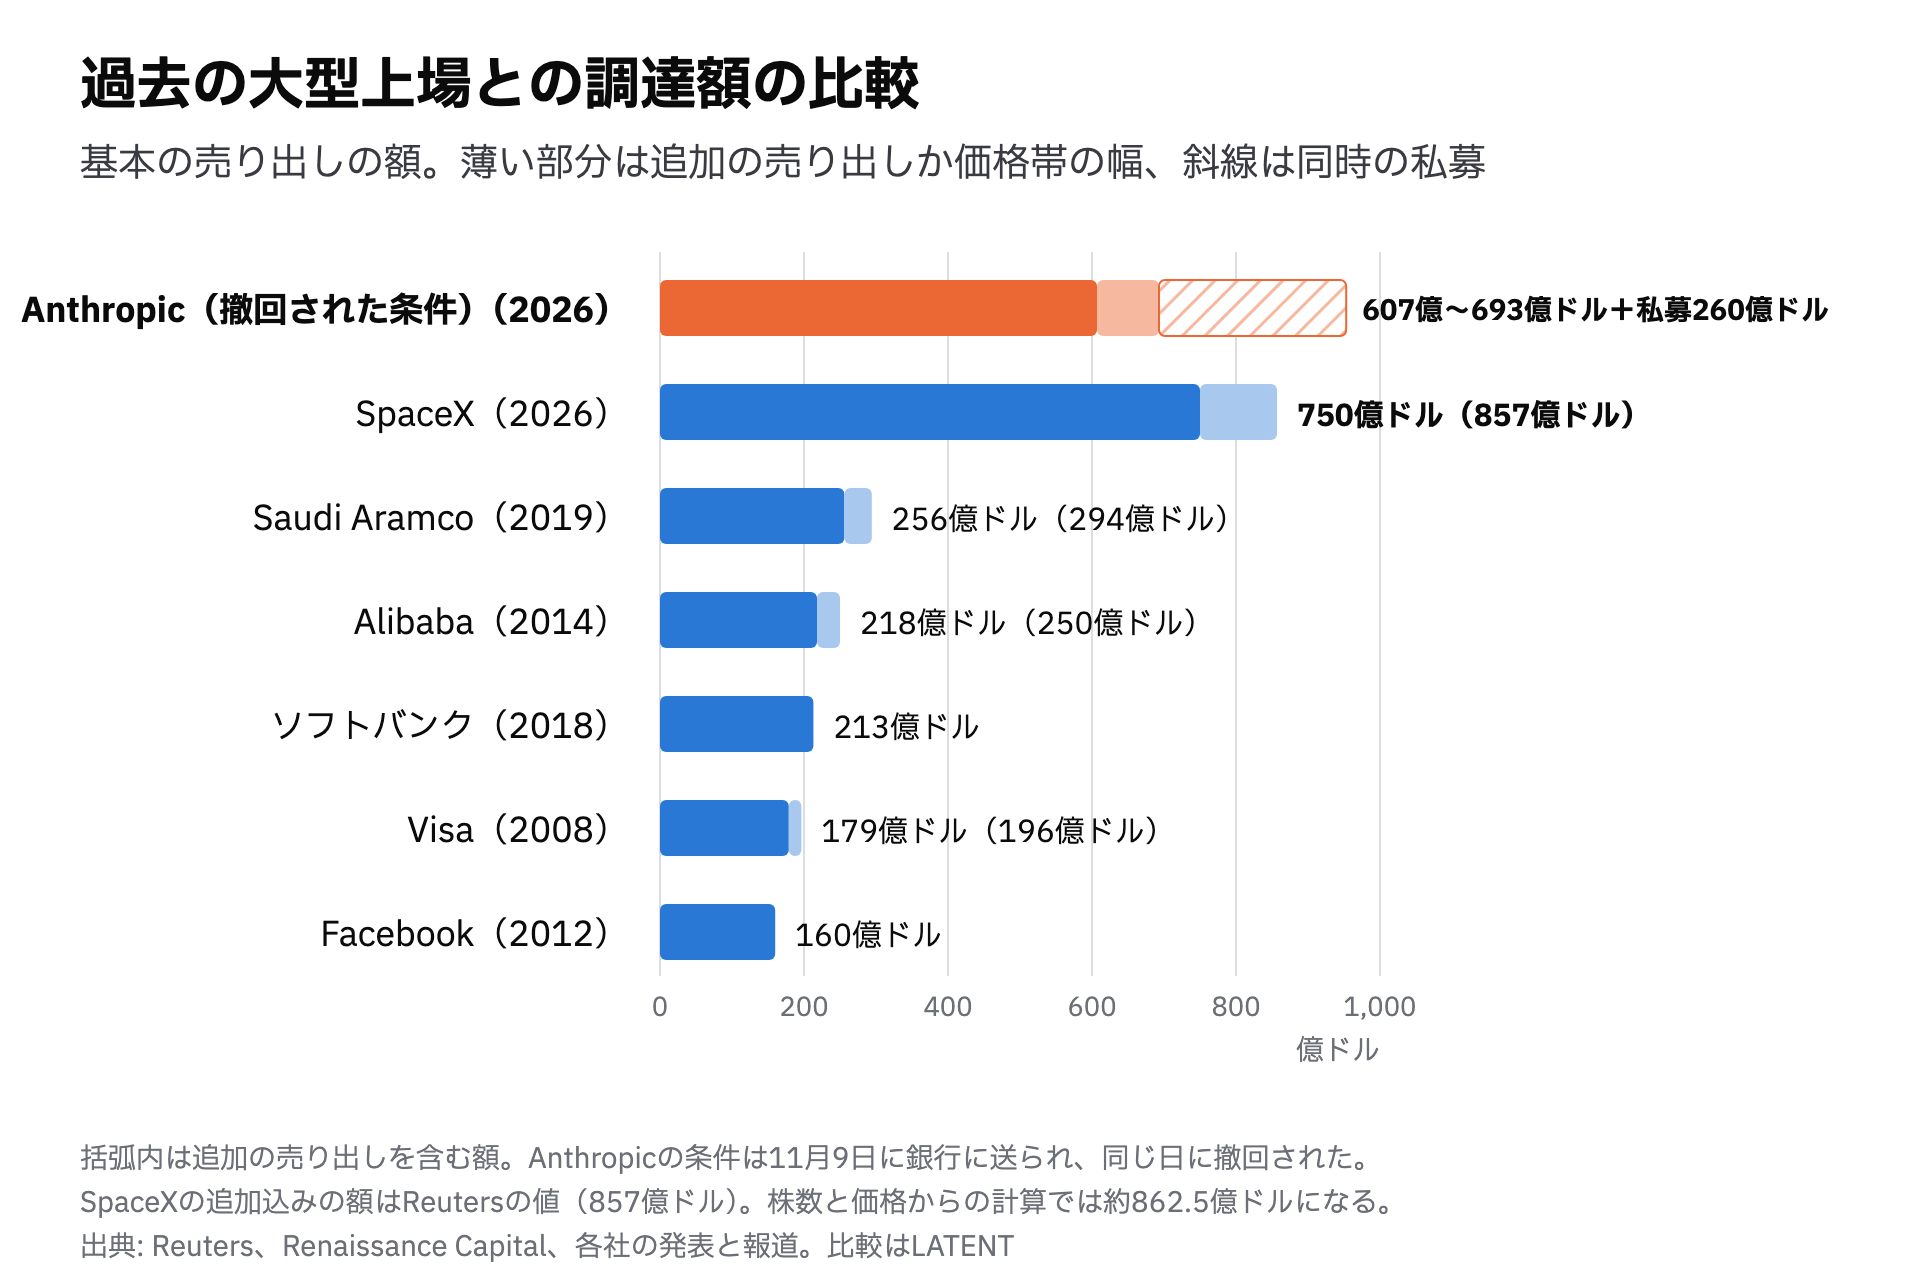
私募の260億ドルを足すと、上場の時点で動く資金は867億〜953億ドルになり、SpaceXの追加の売り出しを含む額を上回る。会社に入るのは、新しく売る株の590億〜675億ドルと私募の260億ドルで、合計850億〜935億ドルだ。既存の株主が売る2,330万株の16億〜19億ドルは会社に入らない。
| 上場 | 年 | 基本の調達額 | 追加の売り出しを含む額 |
|---|---|---|---|
| SpaceX | 2026 | 750億ドル | 857億ドル |
| Anthropic(撤回された条件) | 2026 | 607億〜693億ドル | 記載なし(別に私募260億ドル) |
| Saudi Aramco | 2019 | 256億ドル | 294億ドル |
| Alibaba | 2014 | 218億ドル | 約250億ドル |
| ソフトバンク | 2018 | 213億ドル | 確認できず |
| Visa | 2008 | 179億ドル | 196.5億ドル |
| 2012 | 160億ドル | 追加の売り出しは行使されず |
金額は過去最大級だが、市場で売買される株の割合は小さい。撤回された条件の8.67億株は、評価額の節で数えた全体の約167億株の約5.2%だ。SpaceXも上場で売った5.56億株は、上場の価格の評価額から逆算した約131億株の約4.2%だった。残りの株は創業者、従業員、優先株を持つ投資家、Amazonなどが持ち、売却の制限が外れる時期に応じて市場に出てくる。Amazonの転換社債の18.40億株だけで、全体の約11%にあたる。
Reuters:SpaceXの追加の売り出し / Renaissance Capital:大型上場の一覧
第3四半期の売上と10月30日の推定
10月26日のS-1は9月30日までの3か月の売上を空欄にしていた。LATENTは10月30日の記事で、従業員1人あたり売上と従業員数から、この四半期を約166億ドルと逆算した。前提を動かした幅は163億〜175億ドルだった。S-1/Aが示した実績は169.56億ドルだ。
| 項目 | 値 |
|---|---|
| LATENTの推定(10月30日) | 約166億ドル(幅163億〜175億ドル) |
| FTが報じた投資家向けの数字 | 168億ドル |
| S-1/Aの実績 | 169.56億ドル |
| 推定と実績の差 | 推定が実績を2.1%下回った |
実績は推定の幅の中に入り、中心の値は実績より約3.6億ドル低かった。実績から直近12か月の売上を足すと352.82億ドルで、約5,300人で割ると1人あたり約666万ドルになる。10月30日の計算は書類の「660万ドル超」を660万ドルとして掛けていたので、その分だけ低く出た。
実績からは伸びの鈍り方も分かる。売上は1〜3月期から4〜6月期に2.44倍になったが、4〜6月期から7〜9月期は1.47倍だった。前の年の同じ四半期と比べると12.3倍で、書類はこれを「1,127%増」と書く。書類はまた、4〜6月期から7〜9月期にかけて、新しいモデルに合わせた値下げと契約上の割引で約6億ドルの売上が減ったと書いている。7〜9月期の売上の3.5%にあたる。2025年7〜9月期から10〜12月期にかけての値下げの影響は約7,000万ドルだった。
年10万ドル以上を払う顧客は11,900社を超え、1年前の950社超の12倍以上になった。100万ドル以上は1,900社超、1,000万ドル以上は約250社だ。
関連記事 AnthropicのS-1から分かる営業黒字の理由 / S-1/Aの四半期の業績の節
営業赤字に戻った第3四半期
S-1で唯一黒字だった4〜6月期の営業利益は9.74億ドルだった。7〜9月期は5.67億ドルの営業損失で、黒字は1四半期で終わった。売上に対する計算資源費の比率は、2025年1〜3月期の251%から2026年4〜6月期の48%まで下がったあと、7〜9月期は58%に上がった。
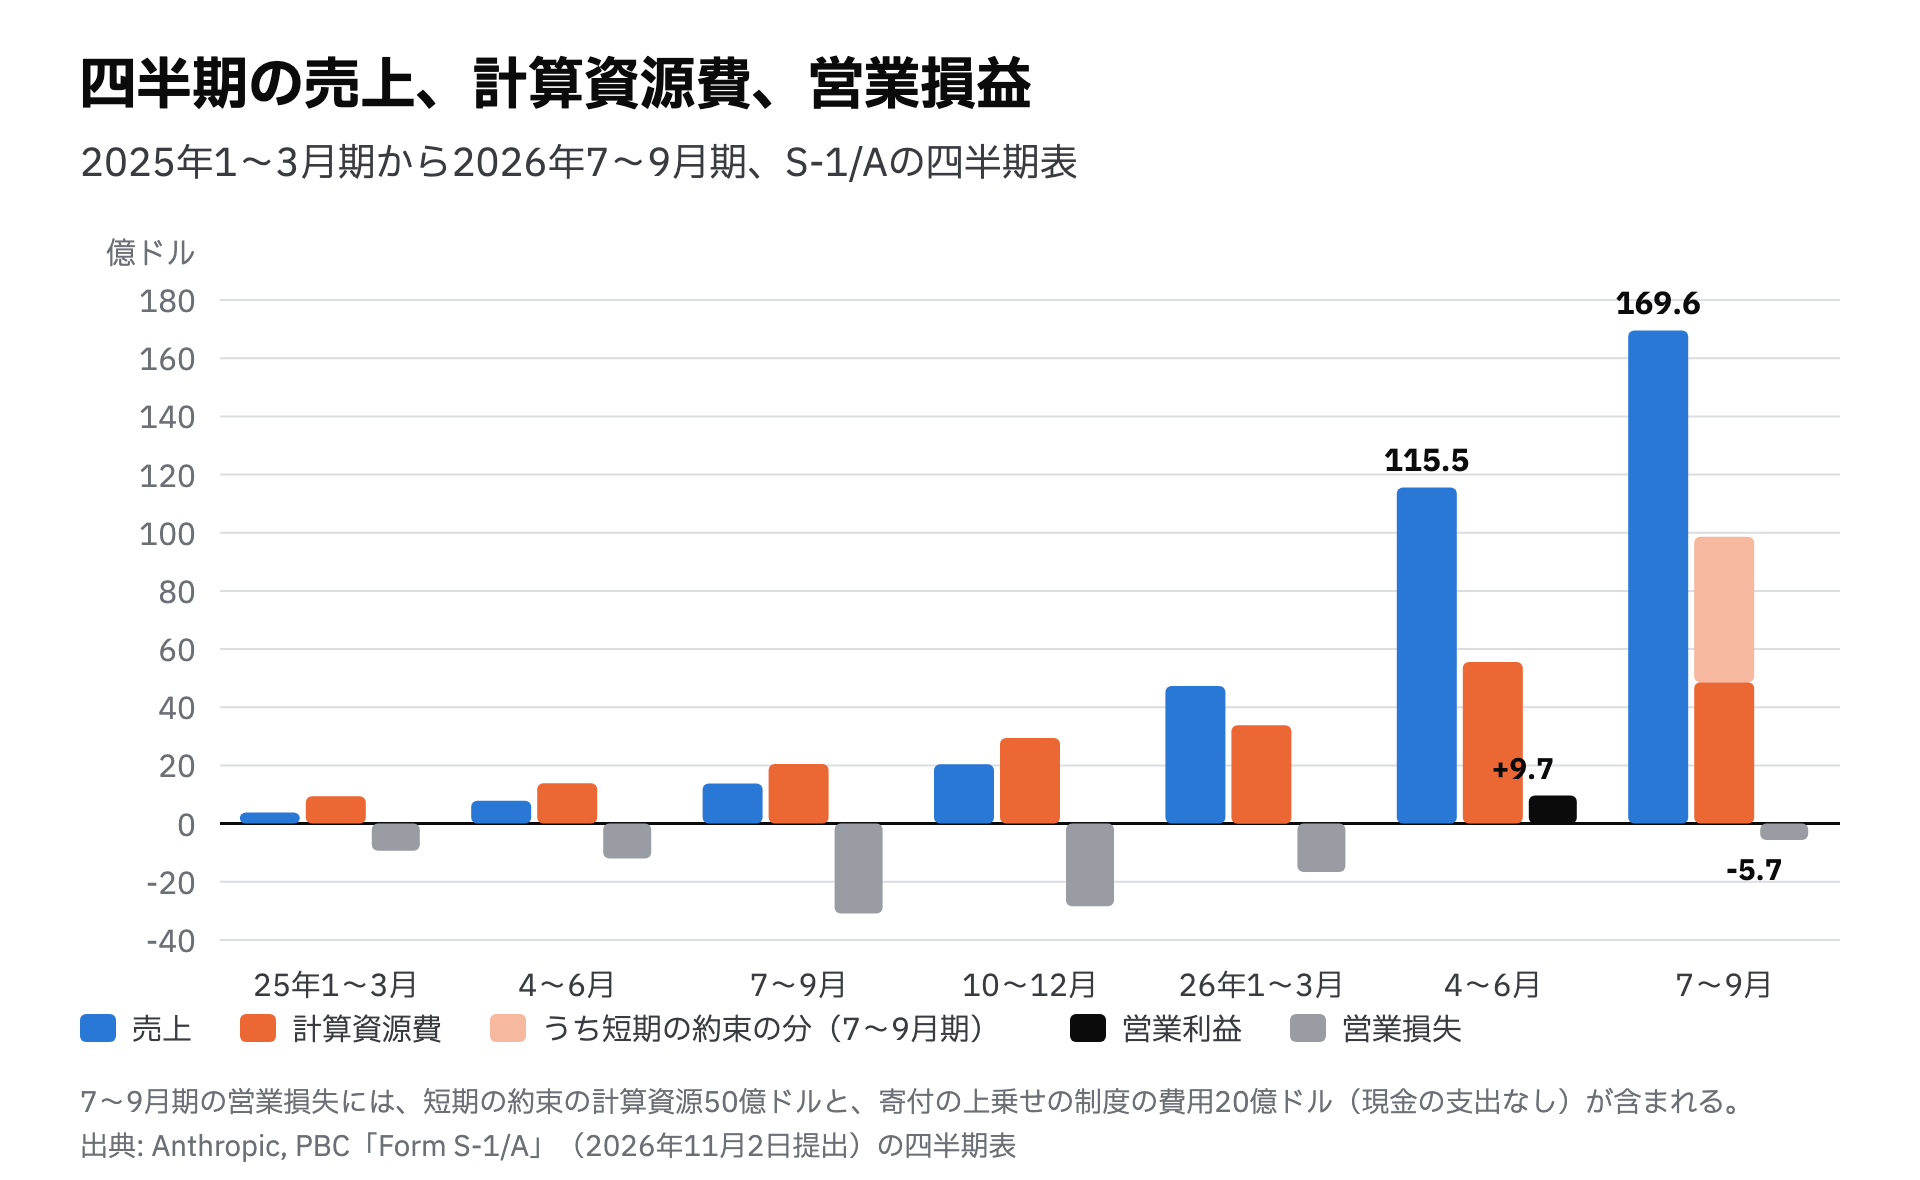
| 四半期 | 売上 | 計算資源費 | 比率 | 営業損益 |
|---|---|---|---|---|
| 2025年7〜9月 | 13.82億ドル | 20.47億ドル | 148% | −30.89億ドル |
| 2025年10〜12月 | 20.40億ドル | 29.45億ドル | 144% | −28.36億ドル |
| 2026年1〜3月 | 47.31億ドル | 33.87億ドル | 72% | −16.67億ドル |
| 2026年4〜6月 | 115.55億ドル | 55.58億ドル | 48% | 9.74億ドル |
| 2026年7〜9月 | 169.56億ドル | 98.63億ドル | 58% | −5.67億ドル |
書類は赤字の主な理由を2つ挙げる。1つは短期の約束で調達した50億ドルの計算資源で、書類は複数年の約束で買う同等の計算資源より「かなり高い」と書く。もう1つは寄付の上乗せの制度にかかった20億ドルの費用だ。この制度では、従業員が株式報酬の一部を寄付に充てると約束すると、会社がClass N株で上乗せする。現金の支出はない。
2つを分けて計算する。寄付の上乗せの20億ドルを除くと、営業損益は14.33億ドルの黒字で、売上に対して8.5%になる。4〜6月期の8.4%とほぼ同じだ。計算資源費98.63億ドルから短期の50億ドルを引くと48.63億ドルで、売上の29%にとどまり、4〜6月期の計算資源費55.58億ドルより少ない。
LATENTはこの計算から、複数年の約束で届いた計算資源の費用は増えず、需要に追いつくために短期の高い計算資源を買い足したと読む。Anthropicは計算資源を使える時期の12〜18か月前に買うので、7〜9月期の利用の伸びは1年以上前の見込みを上回ったことになる。ただし、4〜6月期の計算資源費にも短期の分が入っていた可能性があり、書類はその額を書いていない。この読み方は確かめられていない。
計算資源のほかの費用も動いた。4〜6月期と7〜9月期を並べると次のとおりだ。
| 費用 | 4〜6月期 | 7〜9月期 | 増減 |
|---|---|---|---|
| 計算資源とインフラ | 55.58億ドル | 98.63億ドル | +43.05億ドル |
| 人件費 | 18.57億ドル | 17.11億ドル | −1.46億ドル |
| 販売、マーケティング、提携 | 21.35億ドル | 23.61億ドル | +2.26億ドル |
| その他の営業費と管理費 | 10.31億ドル | 35.88億ドル | +25.57億ドル |
| 営業費用の合計 | 105.81億ドル | 175.23億ドル | +69.42億ドル |
費用の増加69.42億ドルのうち、計算資源が62%、その他の営業費と管理費が37%を占める。その他の増加25.57億ドルのうち20億ドルは寄付の上乗せの費用だ。人件費は、一部のストックオプションの権利が確定し終えて株式報酬が減ったため、表の7四半期で初めて減った。販売とマーケティングの費用は売上の14%で、1〜3月期の22%から下がった。書類は、販売代理店を通した売上の割合が下がり、代理店との契約の条件も変わったためと説明する。
営業の外では9月30日時点で1,319億ドルある現金と短期投資から、7〜9月期に12.48億ドルの利息を受け取った。営業損失5.67億ドルの2倍を超える額だ。
会社が示す調整後の営業利益は、7〜9月期が25億ドルで売上の15%、4〜6月期が22億ドルで19%だった。株式報酬などを除いた値で、利益率は短期の計算資源の分だけ下がった。現金の面では、2026年1〜9月の営業活動のキャッシュフローは66億ドルの収入で、前年の同じ期間の20億ドルの支出から収入に変わった。
計算資源などの約束8,954億ドルの内訳
S-1では空欄だった約束の総額が、S-1/Aで埋まった。9月30日時点で約8,954億ドルで、書類は「ほぼすべてが計算資源とインフラに関わる」と書く。総額は5つの部分の合計で、足すと書類の値と一致する。
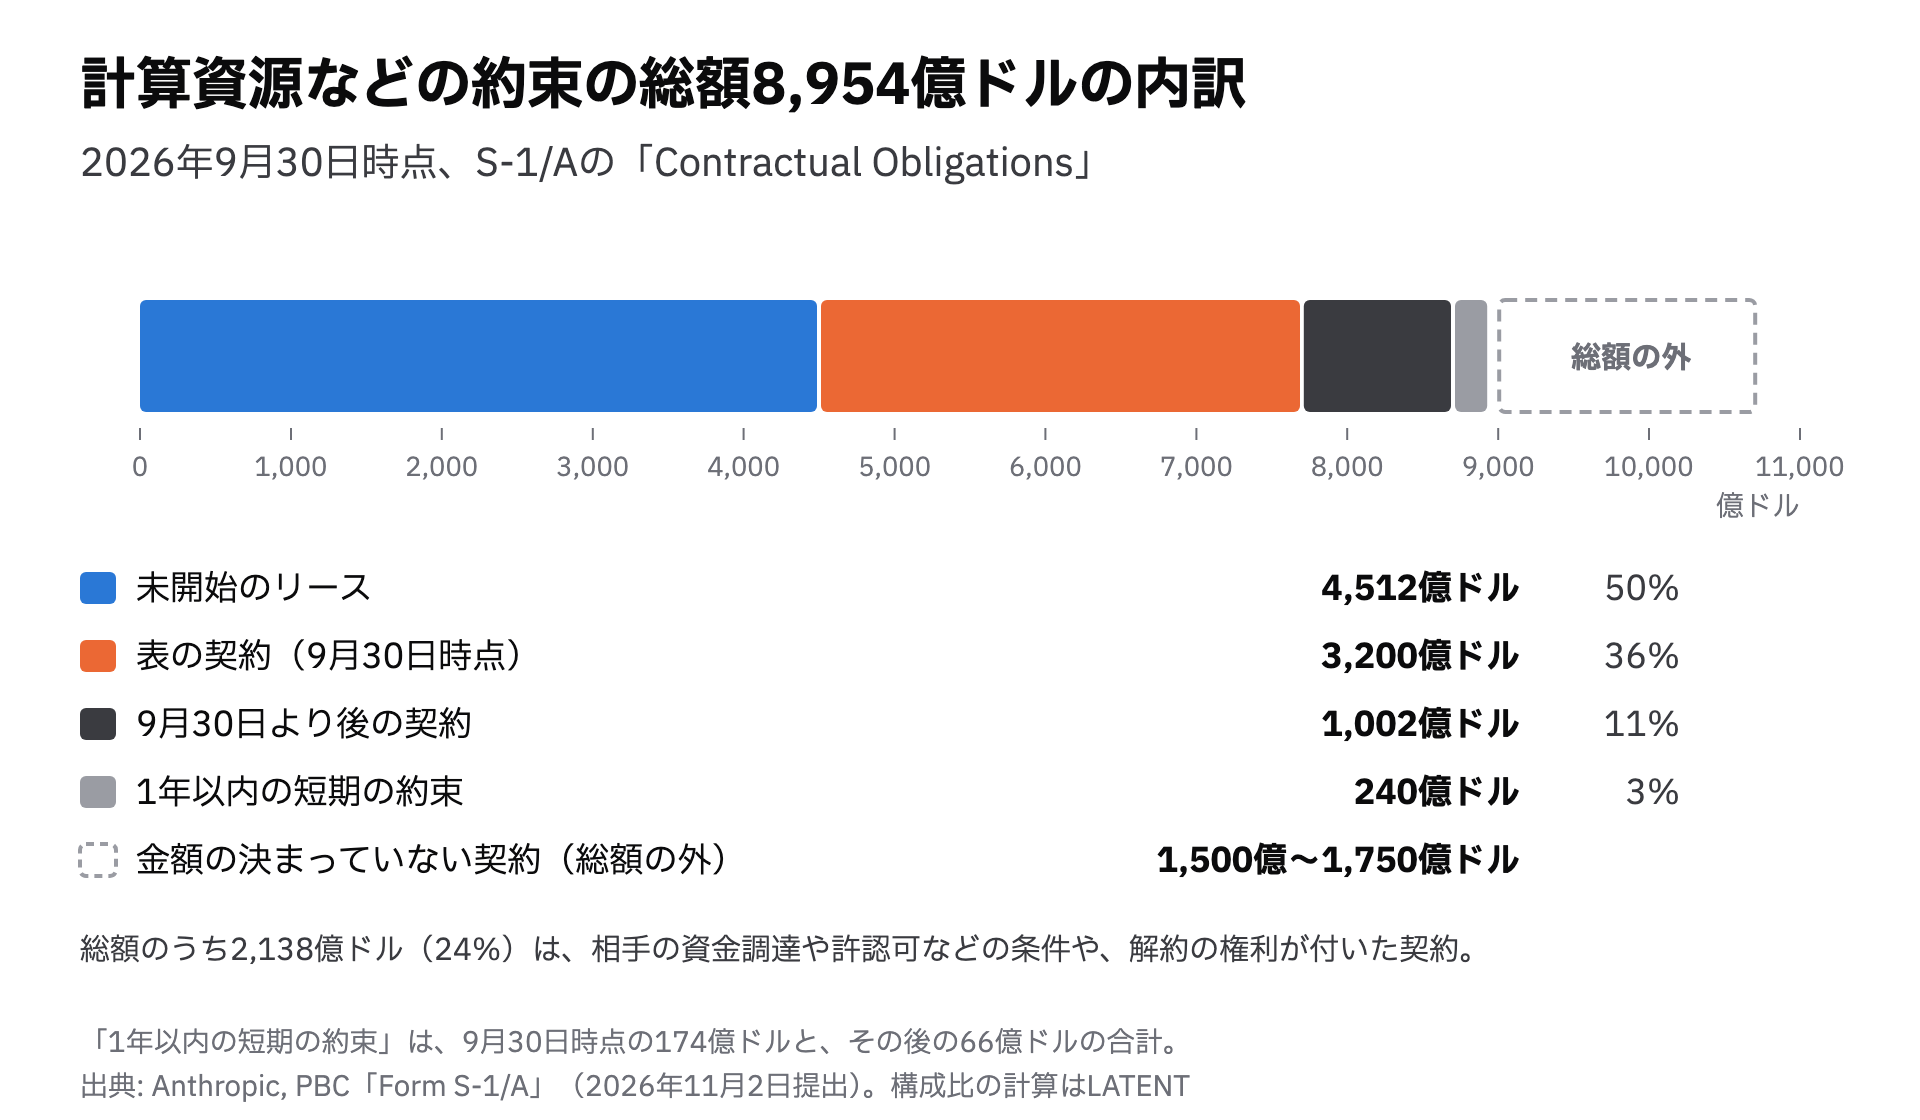
最も大きいのは契約を結んだがまだ始まっていないリースの4,512億ドルで、総額の半分を占める。大半が2026〜2028年に始まり、期間は平均で約10年だ。9月30日時点の契約の表に載る3,200億ドルがこれに続き、9月30日より後に結んだ契約が1,002億ドルある。
総額には入らない契約もある。Googleから2028〜2031年に追加で受け取るTPUを書類は1,250億〜1,500億ドルと見積もり、AMDのHeliosラックは全量で200億ドルを超えるとする。こうした金額の決まっていない契約を、書類は合計1,500億〜1,750億ドルと見積もる。これを足すと約1兆450億〜1兆700億ドルになる。
一方で、総額のうち2,138億ドル(24%)には、開始前の条件か解約の権利が付いている。相手が資金や施設や許認可を得られなければ、契約は終わりうる。書類は2,138億ドルの内訳を契約ごとに書いていない。個別の契約の説明では、Nscaleとの最大約446億ドルは、Nscaleが期限までにGPUと施設の資金を調達することが前提になっている。SpaceXAIとの最大1,205億ドルは、2027年1月と3月に初期の期間が終わると、どちらの側も90日前の通知で解約できる。
| 相手 | S-1/Aの金額 | 期間と条件 |
|---|---|---|
| 約1,213億ドル以上 | 2026年4月〜2033年7月。S-1では約1,145億ドルだった。別に追加のTPUの見積もりが1,250億〜1,500億ドル | |
| Amazon | 1,100億ドル以上 | 2026年5月〜2036年4月 |
| SpaceXAI | 最大1,205億ドル | 2029年まで。12月から月約31億ドル。初期の解約できない期間が2027年1月と3月に終わる |
| Microsoft | 449億ドル以上 | 2026年11月〜2033年6月 |
| Nscale | 最大約446億ドル | 2033年まで。NVIDIAのGPU。Nscaleの資金調達が前提 |
| AMD | 200億ドル超(総額の外) | 2027年にHeliosラックの初回分 |
10月30日の記事でLATENTがS-1の個別の契約から足した額は6,761億〜7,011億ドルで、この中にはGoogleの追加のTPUが入っていた。同じ範囲で比べるなら、追加のTPUを除いた5,511億ドルと、S-1/Aの総額8,954億ドルの比較になり、書類の総額のほうが3,443億ドル多い。個別に金額が書かれていない未開始のリースなどが含まれるためで、差の内訳は書類からは分けられない。
支払いの時期も分かる。9月30日からの12か月に払う額は約698億ドルで、月平均は約58億ドルだ。契約の表の年別の支払いは、2027年が292億ドル、2028年が444億ドル、2029年が478億ドルと増えていく。
規模を売上と比べる。7〜9月期の売上を4倍した年換算は約678億ドルで、約束の総額はその13.2年分にあたる。9月30日時点の現金と短期投資は計1,319億ドルで、今後12か月の支払いの1.9倍だ。上場で入る資金はこの差を広げることになる。
S-1/Aの契約上の義務の節 / 関連記事 AnthropicのS-1から分かる営業黒字の理由
今後12か月の支払いと売上の規模
9月30日からの12か月に払う約698億ドルを月に直すと約58億ドルになる。7〜9月期の売上は月平均で約56.5億ドルなので、今の売上の水準では、約束の支払いだけで月の売上を上回る。7〜9月期の計算資源費は月平均で約32.9億ドルだったので、支払いはその1.8倍になる。
支払いが売上に対してどれだけの重さになるかを、第3四半期の比率に当てて計算した。12か月の支払い698億ドルを売上の58%に収めるには、年間で約1,203億ドル、四半期で約301億ドルの売上が要る。7〜9月期の1.77倍だ。4〜6月期の48%に収めるなら、四半期で約364億ドル、7〜9月期の2.14倍になる。
約束の支払いには計算資源のほかにオフィスのリースなども含まれる。支払いの時期と費用を計上する時期も一致しないので、この計算は規模の目安だ。それでも、7〜9月期の1.47倍という伸びが続けば、四半期の売上は2四半期で約366億ドルになる。今の伸びが続くかどうかが、約束の重さを決める。
私募の7社とAnthropicの支払い
私募で買うとされたClass N株は、Class A株と同じ経済的な権利を持つが、法律で必要な場合を除いて議決権がない。S-1/AはClass N株の持ち主を主に戦略的な取引先と説明する。7社が株を買う一方で、Anthropicはこの7社か、7社の製品を使う相手に、計算資源の代金を払う。S-1/Aに書かれた金額で並べた。
| 会社 | S-1/Aに書かれた関係 |
|---|---|
| Alphabet(Google) | 約1,213億ドル以上の計算資源の約束。追加のTPUの見積もり1,250億〜1,500億ドル |
| Microsoft | 449億ドル以上の計算資源の約束 |
| Broadcom | 2026年3月の機器のリース。5年間の賃料は利息を除いて約1,252億ドル。一部は金融の相手に譲渡済み |
| AMD | Heliosラックの調達。全量で200億ドル超 |
| Nvidia | SpaceXAI(最大1,205億ドル)とNscale(最大約446億ドル)の計算資源がNVIDIAのGPUで動く。直接の契約の額は書かれていない |
| Micron | 高帯域メモリの主要な製造元の1社として、供給のリスクの節に出てくる |
| TSMC | 先端の半導体の製造が集中する会社として、リスクの節に出てくる |
GoogleとMicrosoftの約束だけで1,662億ドル以上あり、私募の260億ドルの6.4倍だ。Broadcomのリースを足すと2,914億ドルになり、11倍を超える。私募で7社が出す資金は、Anthropicがこれらの会社に払う金額の一部にとどまる。Nvidia、Micron、TSMCとの直接の契約の額は、S-1/Aに書かれていない。
私募の260億ドルは撤回された条件の中にだけ書かれていた。S-1/Aには私募の相手と金額が書かれておらず、会社ごとの金額はどの報道にも出ていない。
S-1/Aの株式の説明、契約の節、リスク要因 / 関連記事 AI投資の資金はどこから来るのか
Amazonの転換社債
私募の7社にAmazonは入っていない。AmazonはすでにAnthropicの転換社債を持っており、上場のときにClass N株へ転換される。S-1/Aによると、残っている元本は2023年の契約の分が21.86億ドル、2024年の契約の分が40.17億ドルで、合計62.03億ドルだ。転換価格はそれぞれ1株2.0928ドルと5.0478ドルで、転換で受け取る株は合計18.40億株になる。上場の価格のほうが低ければ、低いほうの価格で転換する。
| 契約 | 元本 | 転換価格 | 株数 | 70ドルでの価値 | 80ドルでの価値 |
|---|---|---|---|---|---|
| 2023年 | 21.86億ドル | 2.0928ドル | 10.45億株 | 731億ドル | 836億ドル |
| 2024年 | 40.17億ドル | 5.0478ドル | 7.96億株 | 557億ドル | 637億ドル |
| 合計 | 62.03億ドル | なし | 18.40億株 | 1,288億ドル | 1,472億ドル |
撤回された価格帯の中央の75ドルなら、約62億ドルの元本は約1,380億ドル分の株になり、元本の約22倍だ。この増え方はすでにAnthropicの損益計算書に表れている。転換社債は公正価値で記録され、9月30日時点で1,305.02億ドルだった。2026年1〜9月の公正価値の増加は943.24億ドルで、同じ期間の純損失1,040.39億ドルの9割にあたる。純損失の大半は、Amazonの転換社債の値上がりを会社の負債として計上した結果だ。
Amazonには所有の比率の上限がある。上限を超える分は上場のあと四半期ごとに転換するか、期限までに転換できなければ現金で返す。上場の時点で一度に全部を受け取るとは限らない。
日本での売り出し
S-1は米国の外の公募の対象に日本を含めている。Anthropicは11月2日、関東財務局に有価証券届出書を出した。Reutersによると、日本での売り出しは最大5,529億円で、1ドル157.82円で約35億ドルにあたる。撤回された価格帯の中央の75ドルなら、5,529億円は約4,670万株にあたり、公募全体の約5.4%になる。
日経によると、この額は海外の会社の上場で日本で売る額として過去最大で、SpaceXの日本での売り出しの約3,470億円を約6割上回る。国内の売り出しはみずほ証券がまとめ、ゴールドマン・サックス証券、三菱UFJモルガン・スタンレー証券、モルガン・スタンレーMUFG証券、楽天証券、SBI証券が扱う。ダイヤモンド・ザイによると、個人はSBI証券、楽天証券、みずほ証券、三菱UFJモルガン・スタンレー証券から申し込めるが、抽選や申し込みの期間はまだ示されていない。
届出書の5,529億円は上限の額だ。
Reuters:日本での売り出し / 日経:日本での売り出しの規模 / ダイヤモンド・ザイ:個人の申し込み
これから確かめる点
Anthropicは届出書を更新するとしている。LATENTが次の書類で確かめる点は4つある。1つ目は価格帯と株数で、撤回された70〜80ドルからどれだけ動くかで、この記事の評価額の計算が変わる。2つ目は私募で、S-1/Aに260億ドルの私募と会社ごとの金額が載るかを見る。3つ目は上場後の株数の内訳で、この記事の株数の計算と、Series Hの評価額から逆算した株数の差が埋まるかを確かめる。4つ目は10〜12月期の計算資源費で、SpaceXAIの全容量が12月に届いて月約31億ドルになるため、短期の計算資源の買い足しが続くかどうかで比率が動く。
出典と確認範囲
S-1/AとS-1の数値と記述は、2026年11月10日にSECの書類本体で確かめた。SECの書類の一覧は日本時間の11月10日16時13分にも確かめ、11月2日より新しい届出書の修正はなかった。米国の11月10日の取引が始まる前の確認で、その後に修正版が出れば、この記事の価格帯と評価額の計算は変わる。撤回された条件、私募の7社と260億ドル、ロードショーと取引開始の時期は報道の値で、書類では確かめていない。撤回された条件はReutersの単独の報道で、Anthropicはコメントしていない。評価額の報道のうちBloombergの11月6日の値はポッドキャストの紹介文で確かめた。過去の上場の額はReuters、Renaissance Capital、各社の発表と報道により、ソフトバンクの追加の売り出しの額は確かめられなかった。
日本での売り出しの額と取り扱う証券会社はReutersと日経の記事により、届出書の本体は読んでいない。個人の申し込みができる証券会社はダイヤモンド・ザイの記事による。
普通株1株への換算、9月30日の1株の評価、評価額、売上の倍率、約束の構成比、私募と支払いの比較は、LATENTが書類と報道の数字から計算した。第3四半期の計算資源の読み方はLATENTの解釈で、書類は確かめられる形で書いていない。
- Anthropic, PBC, Form S-1/A(11月2日提出)
- Anthropic, PBC, Form S-1(10月26日提出)
- Reuters「Anthropic's nearly $70 billion IPO plan briefly circulated to banks, then retracted」の転載
- ロイター「アンソロピック、IPO詳細を銀行に送付後撤回」の転載
- TechCrunch「Anthropic reportedly plans to move forward with IPO plans」
- Bloomberg「The Tape」11月6日の回
- 日経(11月10日)
- Anthropic「Series H」
- Anthropic「Series G」
- Reuters「SpaceX IPO raises $85.7 billion」の転載
- Renaissance Capital「Largest Global IPOs」
- Reuters「Anthropic plans to sell $3.5 billion of shares in Japan」の転載
- 日経(11月2日)
- ダイヤモンド・ザイの記事
- 関連記事 AnthropicのS-1から分かる営業黒字の理由
- 関連記事 AI投資の資金はどこから来るのか
- 関連記事 中間選挙後のデータセンター停止の公約と半導体株の急落