半導体・インフラ · · Team LATENT
中間選挙後のデータセンター停止の公約と半導体株の急落 止まりうる256GWと止まる見込みの約11GWの差
11月3日の米中間選挙で、テキサス、ジョージア、オハイオなどでデータセンターの建設停止や条件を掲げた知事候補が勝ち、11月5日にフィラデルフィア半導体指数は12.25%下げた。停止の州にある容量は全米の40%とされるが、大半は着工前の提案だ。分析会社の集計をGPUの台数と投資額に換算し、実際に止まる見込みの規模、州ごとの家庭の電気料金、OpenAIが出した約束と知事の条件の重なりを計算した。
11月4日、カリフォルニア州ナパで開かれたWSJの技術会議で、MetaのDina Powell McCormick社長は、データセンターの建設は「難しくなる」と話した。前日の中間選挙で、データセンターを争点にした知事候補が各地で勝っていた。同社長は、大手クラウドはどこも米国の外に建てる必要があるかを考えているとも述べた。
翌5日、Nasdaq 100は6.36%、フィラデルフィア半導体指数(SOX)は12.25%下げた。どちらも1日の下げとしては2020年3月16日以来の大きさだ。6日の東京市場では、日経平均株価が3,643円下げた。
報道では「計画中の容量の40%が止まりうる」という数字が広まった。この記事はその40%の中身を分け、GPUの台数と投資額に換算する。あわせて、実際に止まる見込みの規模、州ごとの家庭の電気料金、企業が出した約束を数字で確かめる。
数値は11月8日に確認した。株価はYahoo Financeの日々の終値から計算し、APの日次の表と照らした。取引所の公式値ではない。容量の分類は分析会社Modo Energyの11月4日の分析による。GPUの台数と金額への換算はLATENTの試算で、前提は各節に書いた。この記事は特定の銘柄の売買を勧めない。
Gizmodo:Meta社長の発言 / CNBC:11月5日の半導体株 / Modo Energyの分析
この記事の要点
- 11月5日にNasdaq 100は6.36%、SOXは12.25%下げ、どちらも2020年3月16日以来の下げになった。11月4日から6日の3日間で、半導体12社の時価総額は約1.23兆ドル減り、大手クラウド4社は約1,960億ドル増えた。部品と電力を売る側が下げ、データセンターを建てる側は上げた。
- Modo Energyの集計では、停止や条件を掲げた11州に全米の追跡容量の40%にあたる256GWがある。ただし運転前の242GWの83%は着工前の提案で、同社が建設を見込む容量のうち止まるのは約11GWだ。他州への移転を入れると、2030年の全米の容量の減少は3GWにとどまる。
- 約11GWをGPUと金額に換算すると、約410万〜480万基、総額5,500億〜6,600億ドルになる。このうちNvidiaの取り分は3,850億〜4,400億ドルで、同社が11月5日の1日で失った時価総額約4,470億ドルと同じ規模だ。1GWの電気代は年6億〜11億ドルで、建設費の1〜2%台にとどまる。
11月3日から6日までの出来事
投票日から3日間の主な出来事は表1のとおりだ。日付は米国の日付で、東京市場だけ日本の日付で書いた。
| 日付 | 出来事 |
|---|---|
| 11月3日(火) | 中間選挙の投票。10州で、データセンターに関わる住民投票41件が行われた |
| 11月4日(水) | テキサスのGina Hinojosa氏、ジョージアのKeisha Lance Bottoms氏、オハイオのAmy Acton氏ら、停止や条件を掲げた候補の当選が伝わった。Meta社長が「難しくなる」と発言。電力株が下げ、VistraとNRGは13%台の下げ |
| 11月5日(木) | Nasdaq 100が6.36%、SOXが12.25%の下げ。OpenAIが地域との約束の文書を公表。Googleがワイオミング州の170億ドルのデータセンターを発表。FTが、MicrosoftはNscaleとの契約を広げる選択権を使わなかったと報道 |
| 11月6日(金) | 日経平均が3,643円13銭安の5万7,434円77銭。米国はNasdaq 100が1.35%、SOXが4.21%戻した。前夜に決算を出したMicrochipは10.02%の下げ |
11月4日は株式市場の全体が上がった日だった。S&P 500は1.58%、ダウ平均は3.03%上げた。この日に大きく下げたのは、電力株とデータセンターの運営会社だった。SOXも3.13%下げた。半導体株が大きく下げたのは5日で、Qualcommが前夜に示した弱い見通しも重なった。
APの日次の表(11月4日) / APの日次の表(11月5日) / Reuters:MicrosoftとNscale
半導体株と大手クラウドの株価の差
主な指数の値動きは表2のとおりだ。11月5日の下げを2020年以降の日々の値と比べると、Nasdaq 100とSOXは2020年3月16日以来の大きさだった。2025年4月の関税による急落も上回る。2025年4月の最大の下げは、Nasdaq 100が4月4日の6.07%、SOXが4月3日の9.88%だった。
| 指数 | 11月4日 | 11月5日 | 11月6日 | 3日間 |
|---|---|---|---|---|
| Nasdaq総合 | +1.44% | -5.52% | +1.09% | -3.12% |
| Nasdaq 100 | +0.91% | -6.36% | +1.35% | -4.22% |
| S&P 500 | +1.58% | -4.36% | +0.31% | -2.54% |
| ダウ平均 | +3.03% | -3.44% | -0.46% | -0.97% |
| SOX | -3.13% | -12.25% | +4.21% | -11.42% |
CNBCは5日の下げを5.5%と伝え、一部のニュースのまとめは6.4%と書いた。前者はNasdaq総合、後者はNasdaq 100の値で、指数が違うだけだ。
銘柄ごとに見ると、差はさらに大きい。5日にNvidiaは9.26%下げ、時価総額の減少は約4,470億ドルと計算できる。CNBCは「4,500億ドル近く」と伝えた。AMDは17.26%、Micronは17.46%、Broadcomは10.43%、TSMCの米国預託証券は10.78%下げた。
図1は銘柄群ごとの時価総額の増減だ。半導体12社の時価総額は4日に約3,420億ドル、5日に約1.32兆ドル減り、6日に約4,360億ドル戻った。3日間の合計は約1.23兆ドルの減少になる。大手クラウド4社(Microsoft、Amazon、Alphabet、Meta)は4日に約5,570億ドル増えた。5日に約3,520億ドル減ったが、3日間では約1,960億ドルの増加だった。
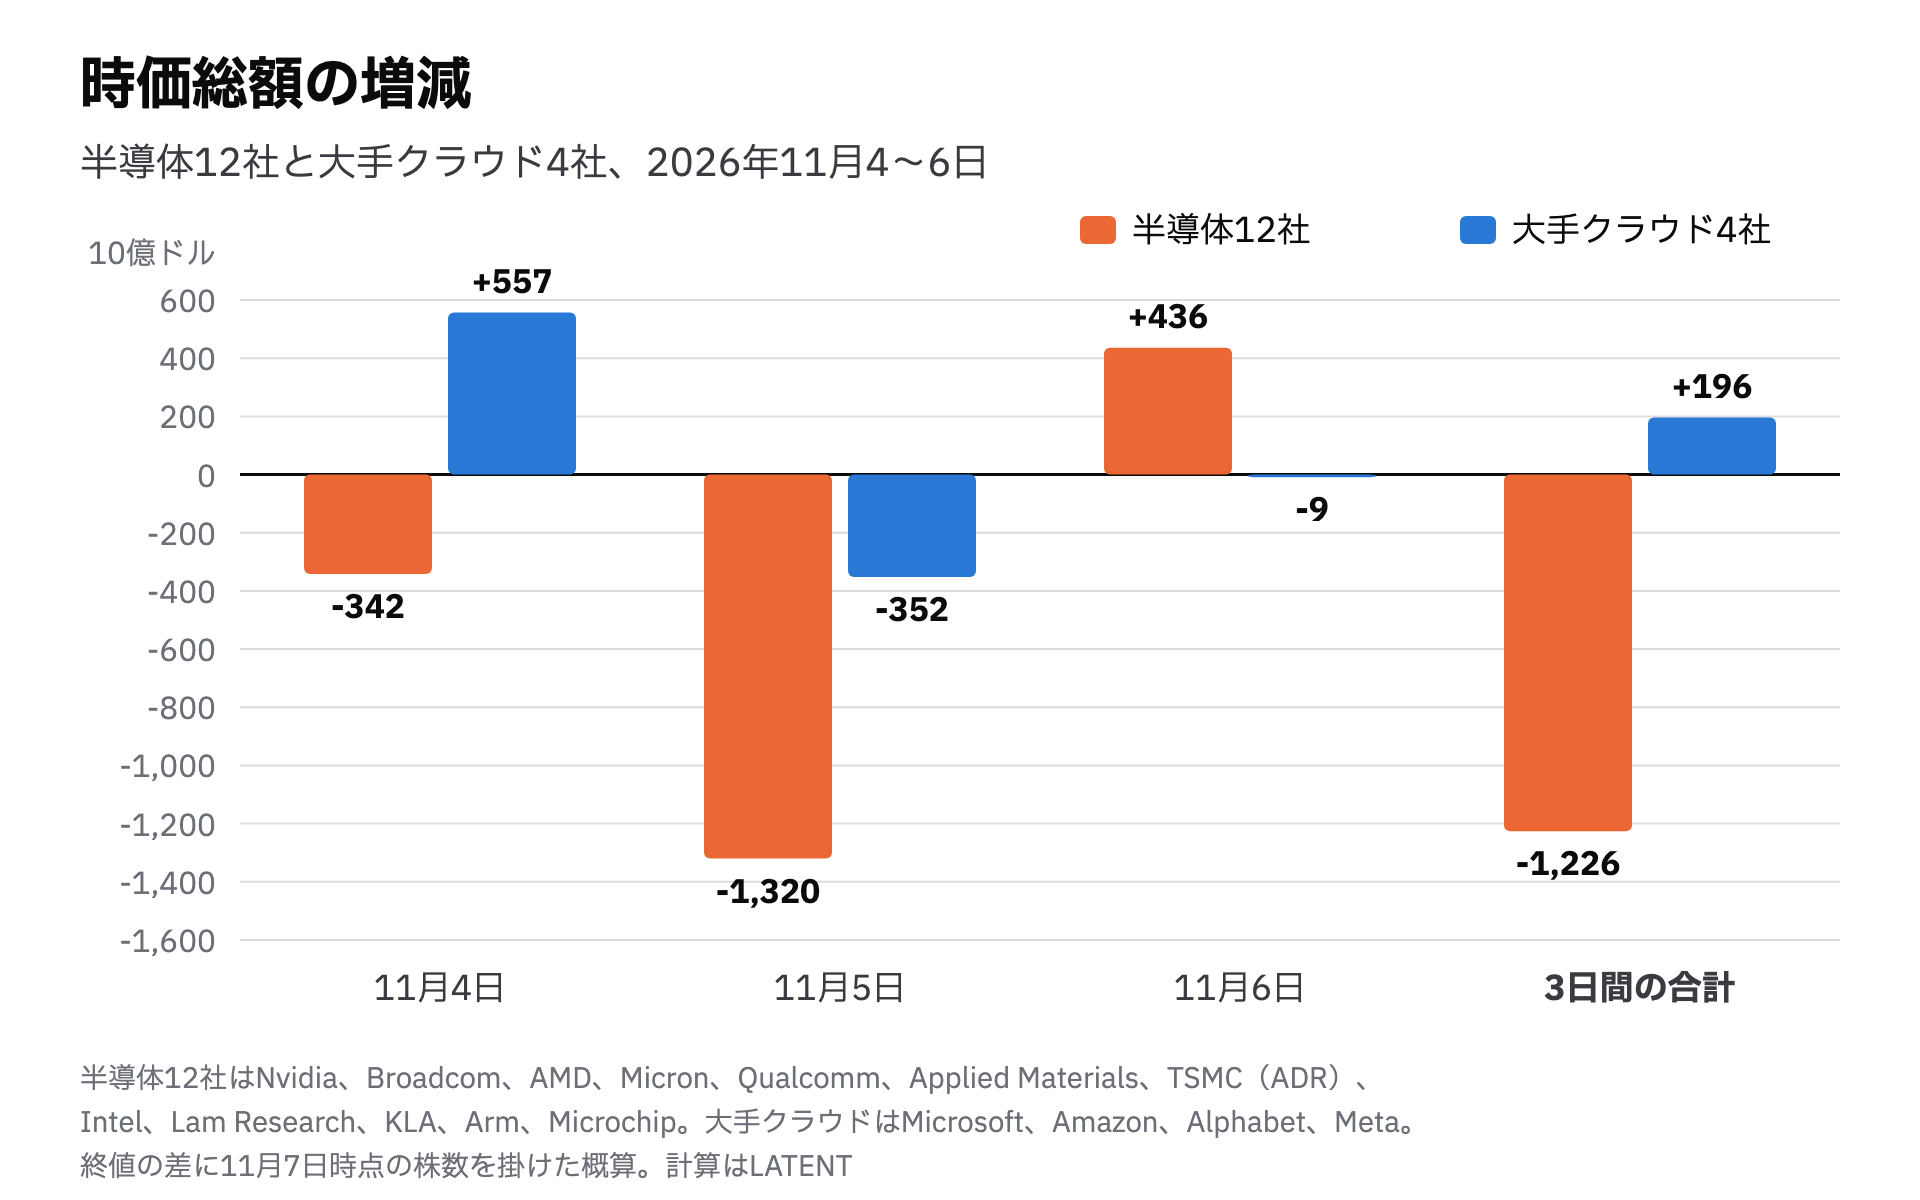
データセンターを建てる側の株は上がり、部品と電力を売る側の株は下がった。主な銘柄の値動きは表3のとおりだ。
| 銘柄 | 区分 | 11月4日 | 11月5日 | 11月6日 |
|---|---|---|---|---|
| Nvidia | 半導体 | -3.17% | -9.26% | +2.78% |
| Micron | 半導体 | -7.00% | -17.46% | +5.12% |
| Vertiv | 電源と冷却の設備 | -12.89% | -14.02% | +3.47% |
| Vistra | 発電 | -13.83% | -6.15% | +10.55% |
| NRG | 発電 | -13.52% | -3.24% | +9.61% |
| CoreWeave | 計算資源の貸し出し | -9.90% | -9.83% | +6.28% |
| Oracle | クラウド | -1.95% | -6.93% | +0.82% |
| Microsoft | 大手クラウド | +6.68% | -3.58% | -0.99% |
| Amazon | 大手クラウド | +6.12% | -2.19% | -0.35% |
選挙の翌日の4日に下げ幅が大きかったのは、発電会社と電源の設備の会社、計算資源を貸す会社だった。半導体株の大きな下げはその翌日に来た。同じ4日に、MicrosoftとAmazonは6%台上げた。
LATENTが11月1日の記事で計算したとおり、大手クラウド4社の7〜9月期の設備投資は、営業キャッシュフローを約260億ドル上回っていた。建設が遅れれば、4社が使う現金は減る。investingLiveは、市場は大手クラウドの建設の減速を歓迎していると論じた。
時価総額の増減は日々の株価の差に11月7日時点の株数を掛けた概算だ。半導体12社はNvidia、Broadcom、AMD、Micron、Qualcomm、Applied Materials、TSMCの預託証券、Intel、Lam Research、KLA、Arm、Microchipとした。
CNBC:11月5日の半導体株 / investingLive / 関連記事 AI投資の資金
住民投票の41件と知事の公約
選挙の結果には、住民投票と知事選の2つの経路がある。報道ではどちらもデータセンターへの反発としてまとめられたが、対象の規模が違う。
住民投票の集計はBallotpediaの表で確かめた。11月3日には10州で41件の住民投票があり、40件が制限の側の結果になった。内訳は表4のとおりだ。
| 州 | 件数 | 結果 |
|---|---|---|
| オハイオ | 21 | 21件すべてが制限の側。禁止や区画の規制など制限の可決が15件、建設を進める案の否決が6件 |
| イリノイ | 7 | 制限の可決が2件、建設を進める案の否決が5件 |
| メーン | 4 | 規模による禁止1件と、180日の停止3件がすべて可決 |
| カンザス | 3 | 禁止がすべて可決。Ottawaは25MW超を禁止 |
| カリフォルニア、フロリダ、ウィスコンシン | 各1 | 禁止や住民の承認の要件が可決 |
| ニュージャージー、ネバダ | 各1 | 建設を進める案が否決 |
| ノースダコタ | 1 | Harwoodの追加審査の要件が否決。41件で唯一、開発側に有利な結果 |
オハイオの21件は41件の51%にあたる。規模の基準を置いた案が多く、Defianceなどオハイオの4つの自治体とカンザスのOttawaは25MW超を対象にした。2026年の通年では、13州で少なくとも50件の住民投票があり、11月4日の時点で決まった47件のうち46件が制限の側だった。
知事選では、Modo Energyが11州を停止の州に分類した。即時の停止を支持する当選者が5人(テキサス、ジョージア、ニューメキシコ、メーン、ニューハンプシャー)いる。条件つきの停止が3人(オハイオ、ミシガン、ウィスコンシン)で、停止がすでに効いている州が3つ(ニューヨーク、オレゴン、イリノイ)だ。規模の大きい3州の公約は表5のとおりだ。
| 州 | 当選者 | 公約の中身 | 実行の手段 |
|---|---|---|---|
| テキサス | Gina Hinojosa氏 | 法律ができるまで、すべてのデータセンターの承認を止める。送電設備の費用負担、家庭の電気代と水道代が上がらないことの証明、補助金の廃止、秘密保持契約の禁止を求める | 就任は2027年1月19日。恒久の規制には州議会が要る |
| ジョージア | Keisha Lance Bottoms氏 | 州全体で新規の建設を一時停止し、地域、環境、電気代への影響を調べる。細部は未定と本人が述べた | 電力の規制委員会は公選で、新しく選ばれた委員は1年を超える停止を支持している |
| オハイオ | Amy Acton氏 | 条件を満たさない新規の案件を止める。条件は電気、ガス、水の費用を自ら払うこと、地元の公職者との秘密保持契約の廃止、組合員による建設と運用、環境基準、優遇措置の返還条項など | 共和党が多数の州議会の承認がどこまで要るかは分かっていない |
2つの経路は州の顔ぶれもほとんど重ならない。テキサスとジョージアでは、11月3日に住民投票がなかった。住民投票のあった10州とModoの11州で重なるのは、オハイオ、メーン、ウィスコンシン、イリノイの4州だけだ。住民投票は町や郡の単位で個々の案件を止める。知事の公約は州の全体の計画に及ぶ。容量への影響が大きいのは後者だ。
地方の制限の規模は、SemiAnalysisが9月に推計している。全米で300を超える町、市、郡が停止を決め、ミシガンに45、オハイオに40あった。その範囲にある計画は約20GWだが、実際に遅れるのは約1.5GW(7.6%)で、全体でも約2.3GWだという。地方の停止は数が多くても、止める容量は小さい。
Ballotpedia:2026年のデータセンターの住民投票 / Texas Tribune:Hinojosa氏の当選 / WABE:ジョージアの知事選 / Signal Ohio:Acton氏の計画
40%の内訳と止まる見込みの約11GW
Modo Energyは全米で633GWのデータセンターを追跡している。このうち、即時の停止を支持する知事の5州に165GW(26%)がある。条件つきの停止と、すでに効いている停止を足した11州では256GW(40%)になる。報道で広まった40%はこの値だ。
図2はこの256GWを段階ごとに絞ったものだ。11州の256GWのうち、まだ運転していないのは242GWある。その内訳は建設中が41GW、提案が201GWで、提案が83%を占める。Modoによると、停止の州ではどこも、追跡容量の61%以上が発表だけか、系統への接続を待っている段階だ。
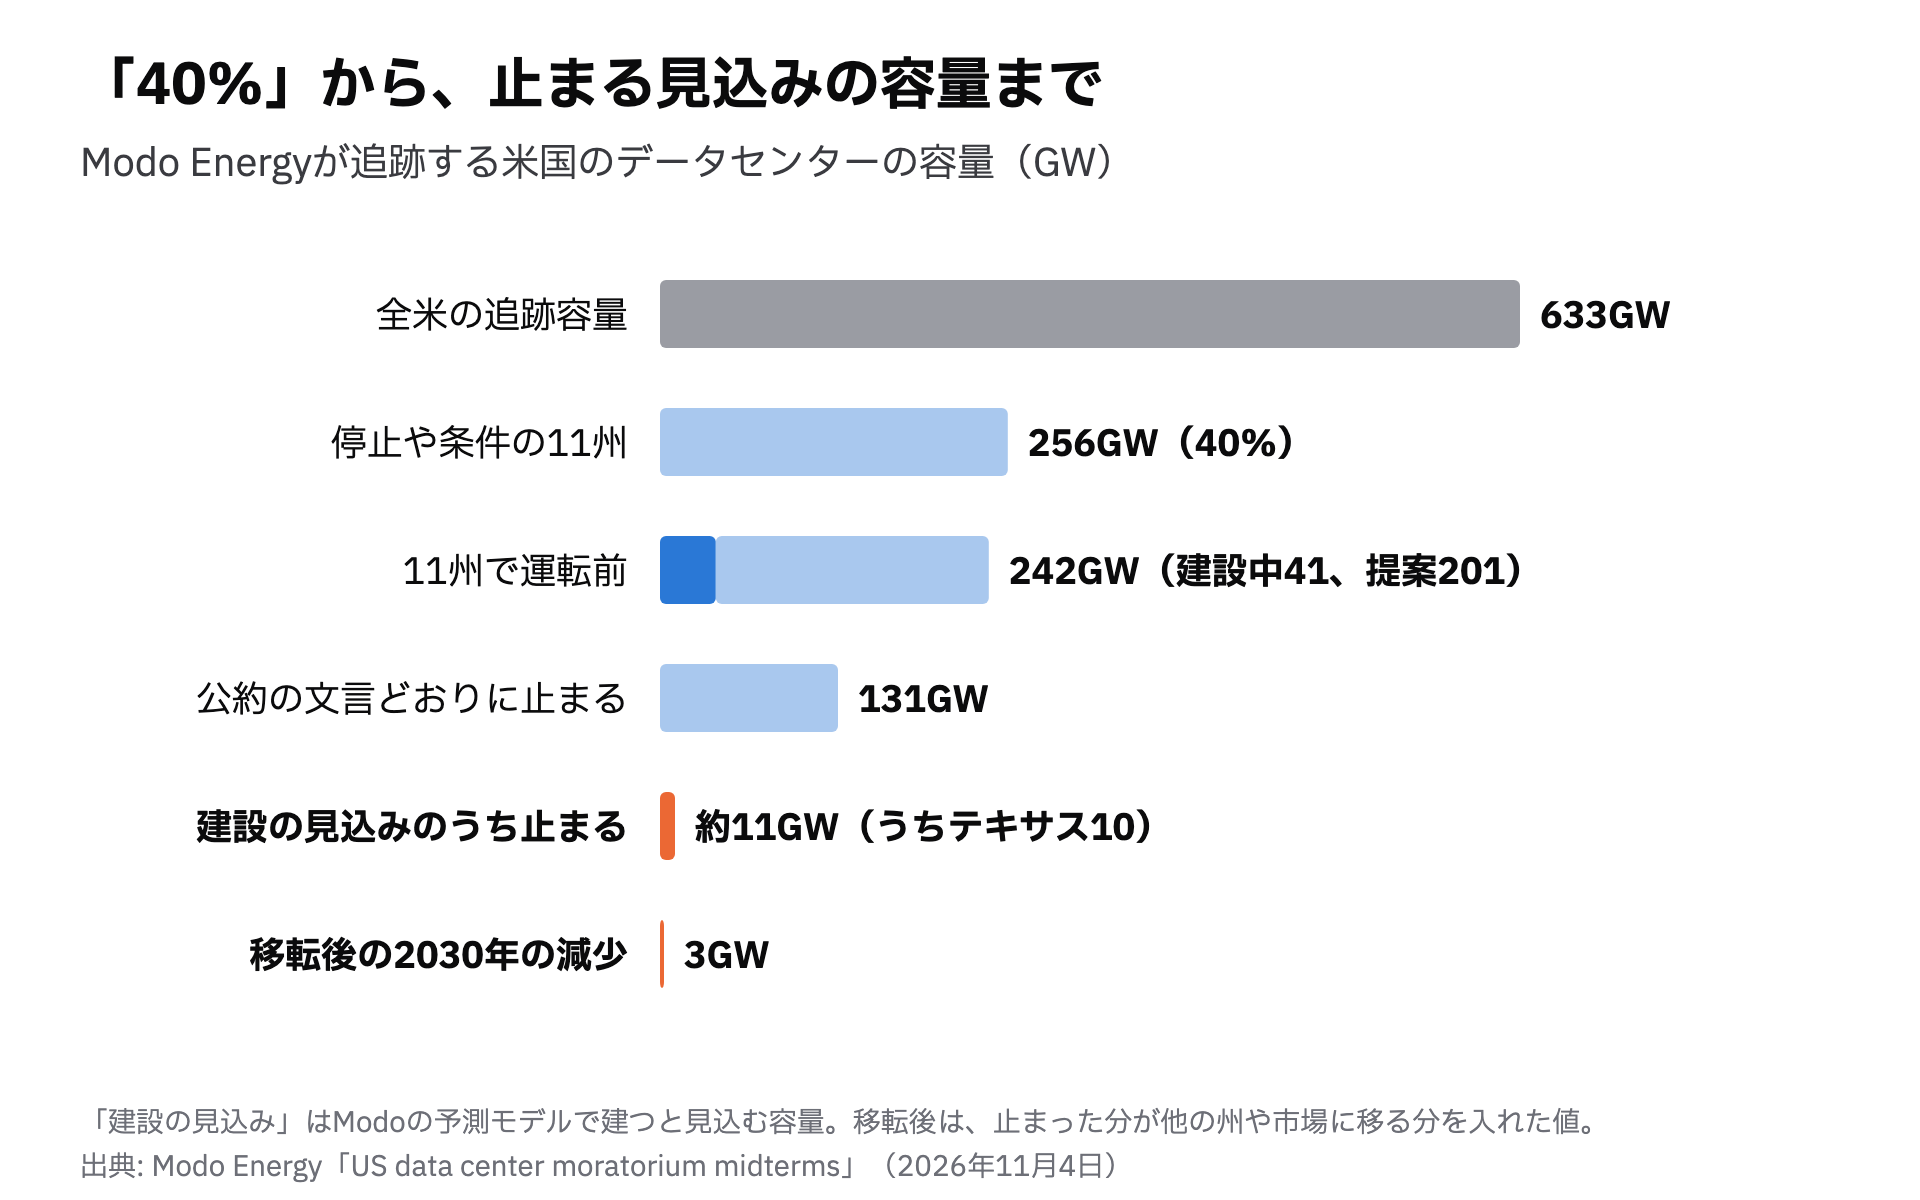
公約を文言どおりに当てはめると、242GWのうち131GWが止まり、14GWが遅れ、54GWに新しい条件が付く。ただし提案の多くは、もともと建たない可能性が高い。Grid Strategiesによると、電力会社は2030年までのピーク需要の増加を166GWと見込み、うちデータセンターが約90GWを占める。データセンターの分は同社の市場の分析では65GW程度で、電力会社の予測は最大40%多すぎる可能性がある。
Modoは自社の予測で建設を見込む容量に絞って、影響を計算し直した。その結果、止まるのは約11GW(うちテキサスが10GW)、遅れるのは約1GW、新しい条件が付くのは約4GWだった。約11GWは256GWの4.3%にあたる。
止まった分が他州に移らなければ、Modoの2030年の全米の予測は147GWから136GWに下がる。他の州や市場への移転を入れると、2030年の減少は3GW、2035年の減少は4GWで、予測の約2%にとどまる。
ほかの推計の値は表6のとおりだ。値の違いの多くは、分母の違いから来ている。
| 推計 | 値 | 分母 |
|---|---|---|
| Modo Energy | 40%(256GW) | 運転中を含む全米の追跡容量633GW |
| The National(Cleanviewのデータ) | 37%(うちテキサス22.8%) | 計画中の容量(GWは記事にない) |
| Goldman Sachsのエコノミスト | 約45% | 計画中の容量(原文は確認できず) |
| SemiAnalysis | 約30GW | 2028年の全米の純増62.2GW |
| UBS | 約30%(うちテキサス18GW) | 2028年の容量の追加 |
| Jefferies | 約13GW | テキサスで発表済みの案件 |
| Modo Energy(予測モデル) | 約11GW | Modoが建設を見込む容量 |
40%や45%は発表されただけの計画を含む容量に対する比率だ。2028年までの増設に絞った推計は30GW前後で、建設の見込みに絞ったModoの推計は約11GWになる。投票の翌日に広まった数字の大半は、建つかどうか分からない計画の分だった。
Modo Energyの分析 / The National / investingLive:Goldman Sachsの45% / SemiAnalysis / Finimize:UBSの推計
GPUの台数と投資額に換算した規模
GWのままでは、市場の下げと大きさを比べにくい。そこで容量をGPUの台数と金額に換算した。
GPUの台数は実際の案件から逆算した施設の電力で数えた。NscaleがMicrosoft向けにテキサスで建てる拠点は、GB300を約10万4,000基、約240MWで動かす計画で、1基あたり約2.3kWになる。OpenAIとOracleのテキサス州Abileneの拠点は、45万基超のGB200を1.2GWで動かし、1基あたり約2.7kWだ。GB300 NVL72のラックは72基で135kWなので、ラックの中だけなら1基約1.9kWになる。冷却や配電を含めた施設の電力として、1基2.3〜2.7kWを使った。この前提で1GWは約37万〜43万基になる。
金額には2つの値を使った。Cushman & Wakefieldによると、チップを除いた建屋と電源の建設費は、米国とカナダの平均で1MWあたり約1,760万ドルだ。1GWなら約176億ドルになる。チップを含めた総額は、NvidiaのJensen Huang氏が示した1GWあたり500億〜600億ドルを使った。同氏はNvidiaの取り分を約350億ドルと説明し、2026年10月には「2GWで800億ドル」とも話している。Nvidiaの取り分は1GWあたり350億〜400億ドルとした。換算の結果は表7のとおりだ。
| 容量 | GPUの台数 | 建屋と電源 | 総額 | Nvidiaの取り分 |
|---|---|---|---|---|
| 停止の州の256GW | 9,500万〜1億1,100万基 | 約4.5兆ドル | 12.8兆〜15.4兆ドル | 9.0兆〜10.2兆ドル |
| 11州で建設中の41GW | 1,500万〜1,800万基 | 約7,220億ドル | 約2.1兆〜2.5兆ドル | 1.4兆〜1.6兆ドル |
| 2028年の増設の約30GW | 1,100万〜1,300万基 | 約5,280億ドル | 1.5兆〜1.8兆ドル | 1.05兆〜1.2兆ドル |
| 止まる見込みの約11GW | 410万〜480万基 | 約1,940億ドル | 5,500億〜6,600億ドル | 3,850億〜4,400億ドル |
| 移転後の2030年の減少3GW | 110万〜130万基 | 約530億ドル | 1,500億〜1,800億ドル | 1,050億〜1,200億ドル |
256GWの総額は12.8兆〜15.4兆ドルになる。大手クラウド4社の2026年の設備投資の見通しは合計で約7,200億〜7,400億ドルなので、その17〜21年分にあたる。40%という数字は近い年の投資額を表す値ではない。
止まる見込みの約11GWは、総額で5,500億〜6,600億ドルだ。4社の2026年の設備投資の74〜92%にあたり、1年分に近い。このうちNvidiaの取り分は3,850億〜4,400億ドルで、Nvidiaが11月5日の1日で失った時価総額の約4,470億ドルと同じ規模になる。
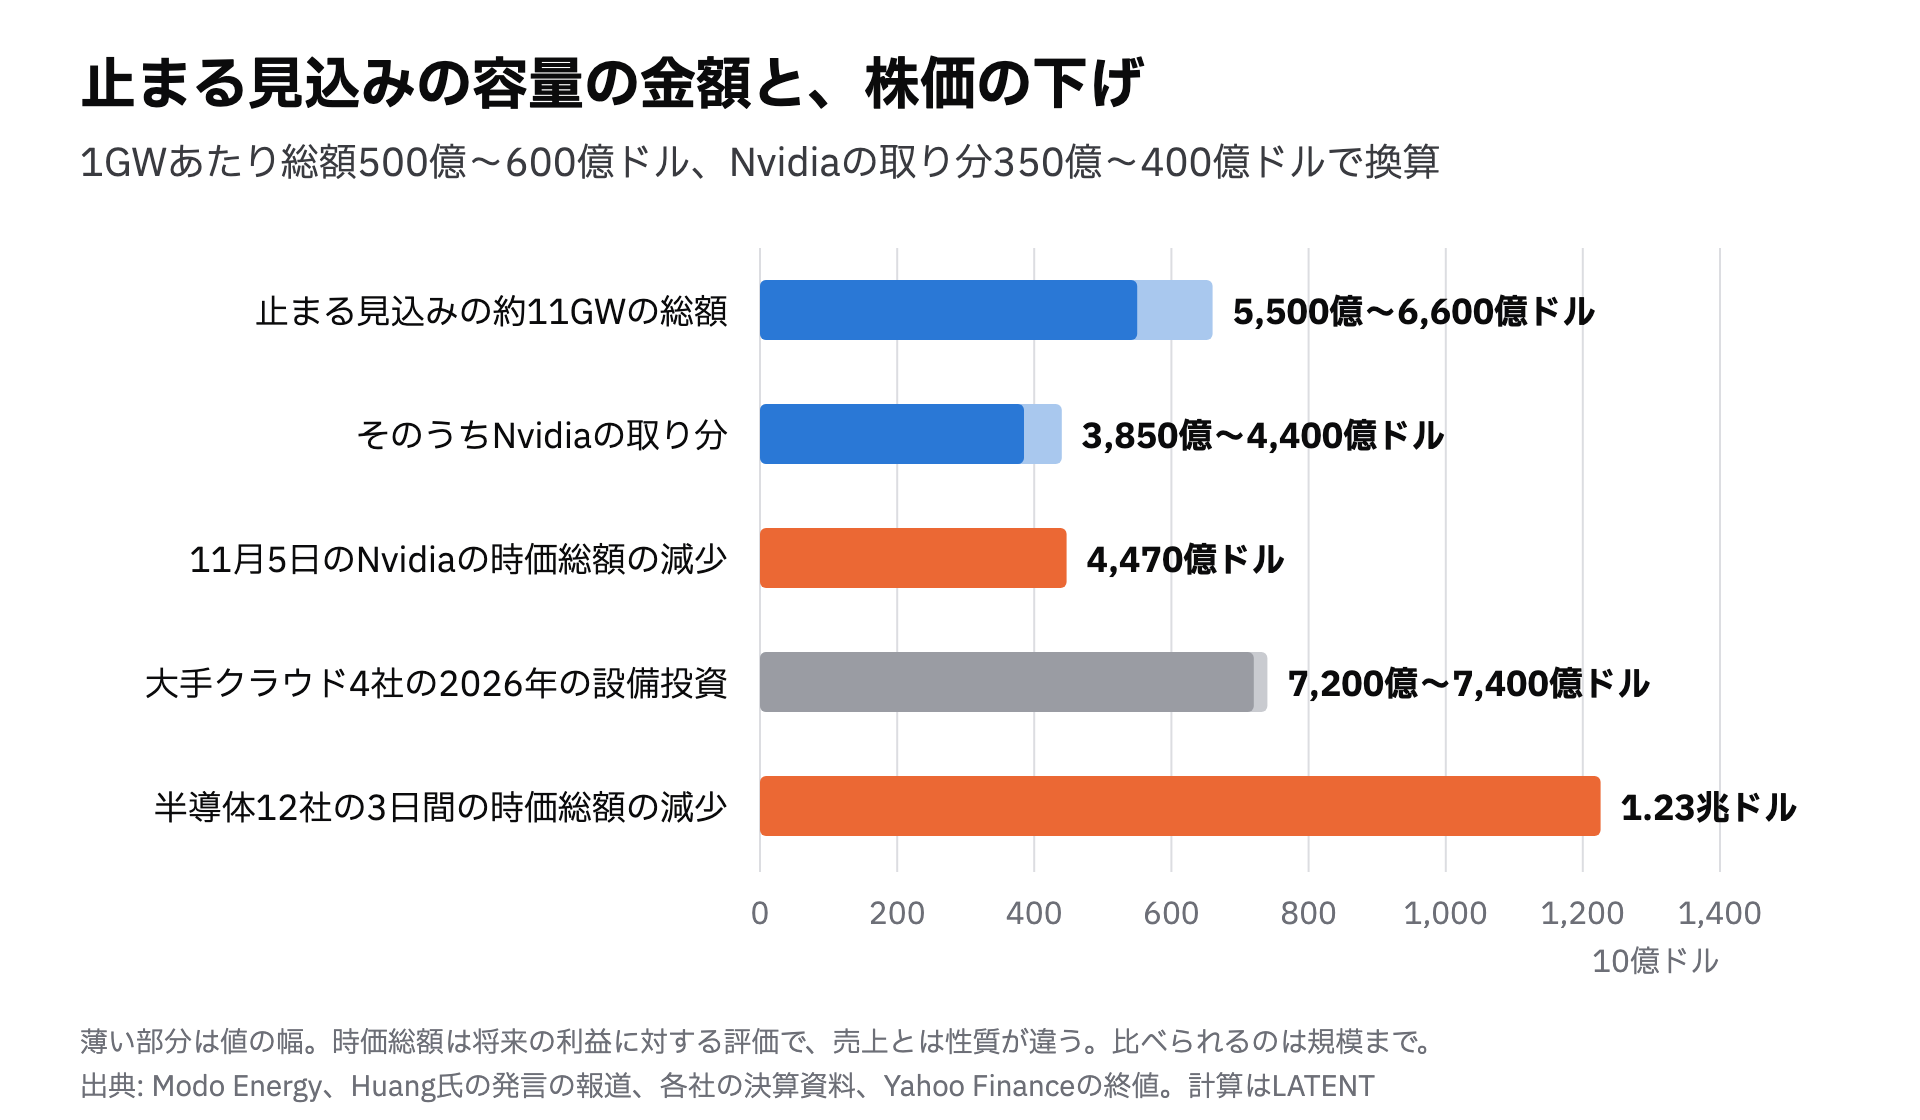
約11GWを電力量で見ると、1年間フルに動いた場合で約96TWhになる。米エネルギー省の報告によると、2023年の米国のデータセンターの電力消費は176TWhだった。止まる見込みの容量だけで、2023年の全データセンターの消費の55%にあたる。金額でも、OpenAIが2月に投資家に示した2030年までの計算資源の支出の合計6,000億ドルと同じ規模だ。
時価総額は何年分もの将来の利益に対する評価で、売上とは性質が違う。比べられるのは規模までだ。そのうえで規模だけを比べると、Nvidiaの11月5日の時価総額の減少は、Modoが止まると見込む容量からNvidiaが得る売上の全額に近い。Modoの計算では、その大半は他州に移る。移転後に残る減少は3GWで、Nvidiaの取り分は1,050億〜1,200億ドルになる。
Nscaleの発表 / Lenovo Press:GB300 NVL72 / TIKR:Huang氏の発言 / 関連記事 AI投資の資金
計画が集まるテキサス
止まる見込みの約11GWのうち10GWはテキサスにある。テキサスの計画の大きさは送電網の運営機関ERCOTの数字に表れている。Abbott知事の8月の書簡によると、ERCOTへの大口の電力の接続申請は約474GWで、約90%がデータセンターだ。これはERCOTの過去最大の需要の5倍を超える。
Modoが追跡するテキサスの容量は、運転中と計画を合わせて124GWだ。ERCOTへの申請はその3.8倍にあたる。ERCOTが9月に一括の審査に回した申請は、362件、約192〜194GWだった。安定性の評価を通った申請は17件、約6.6GWで、約5年かけて立ち上げる計画だ。6.6GWは474GWの1.4%にあたる。474GWの申請のうち、送電網の審査をここまで通ったのはごく一部だ。
テキサスでは、選挙の前から建設が止まり始めていた。Abbott知事は8月3日に、新しいデータセンターの系統への接続を止めて監査を命じた。州の環境当局は9月21日に許可を凍結した。ERCOTは12月10日に監査の報告を出す予定だ。
Hinojosa氏は「知事になったら、法律ができるまで、すべてのデータセンターの承認を止める」と公約した。同氏の就任は2027年1月19日で、州議会の通常の会期は1月12日から5月31日までだ。Modoは、停止が会期末の5月に解ければ、一括の審査は2027年夏にずれ、遅れは6〜9か月で済むと見ている。ERCOTの停止が1年続くと2035年に約9GW、2年以上続くと約13GWが不足するという。
テキサスで建設中の大きな拠点にはHill郡のNexus Hubbard(6,400MW)、Stargate Frontier(1,820MW)、Stargate Abilene(1,200MW)がある。4日に大きく下げたVistraとNRGは、テキサスで多くの発電所を運営する会社だ。
Utility Dive:ERCOTの監査 / Reuters:テキサスのデータセンター / Hinojosa氏の陣営の発表 / Cleanview:テキサスのデータセンター
州ごとの家庭の電気料金
候補者の公約には、電気代の言葉が繰り返し出てくる。米エネルギー情報局(EIA)の統計で、家庭向けの電気料金の1年の変化を州ごとに計算した(図4)。2026年8月と2025年8月の比較で、2026年の値は暫定値だ。
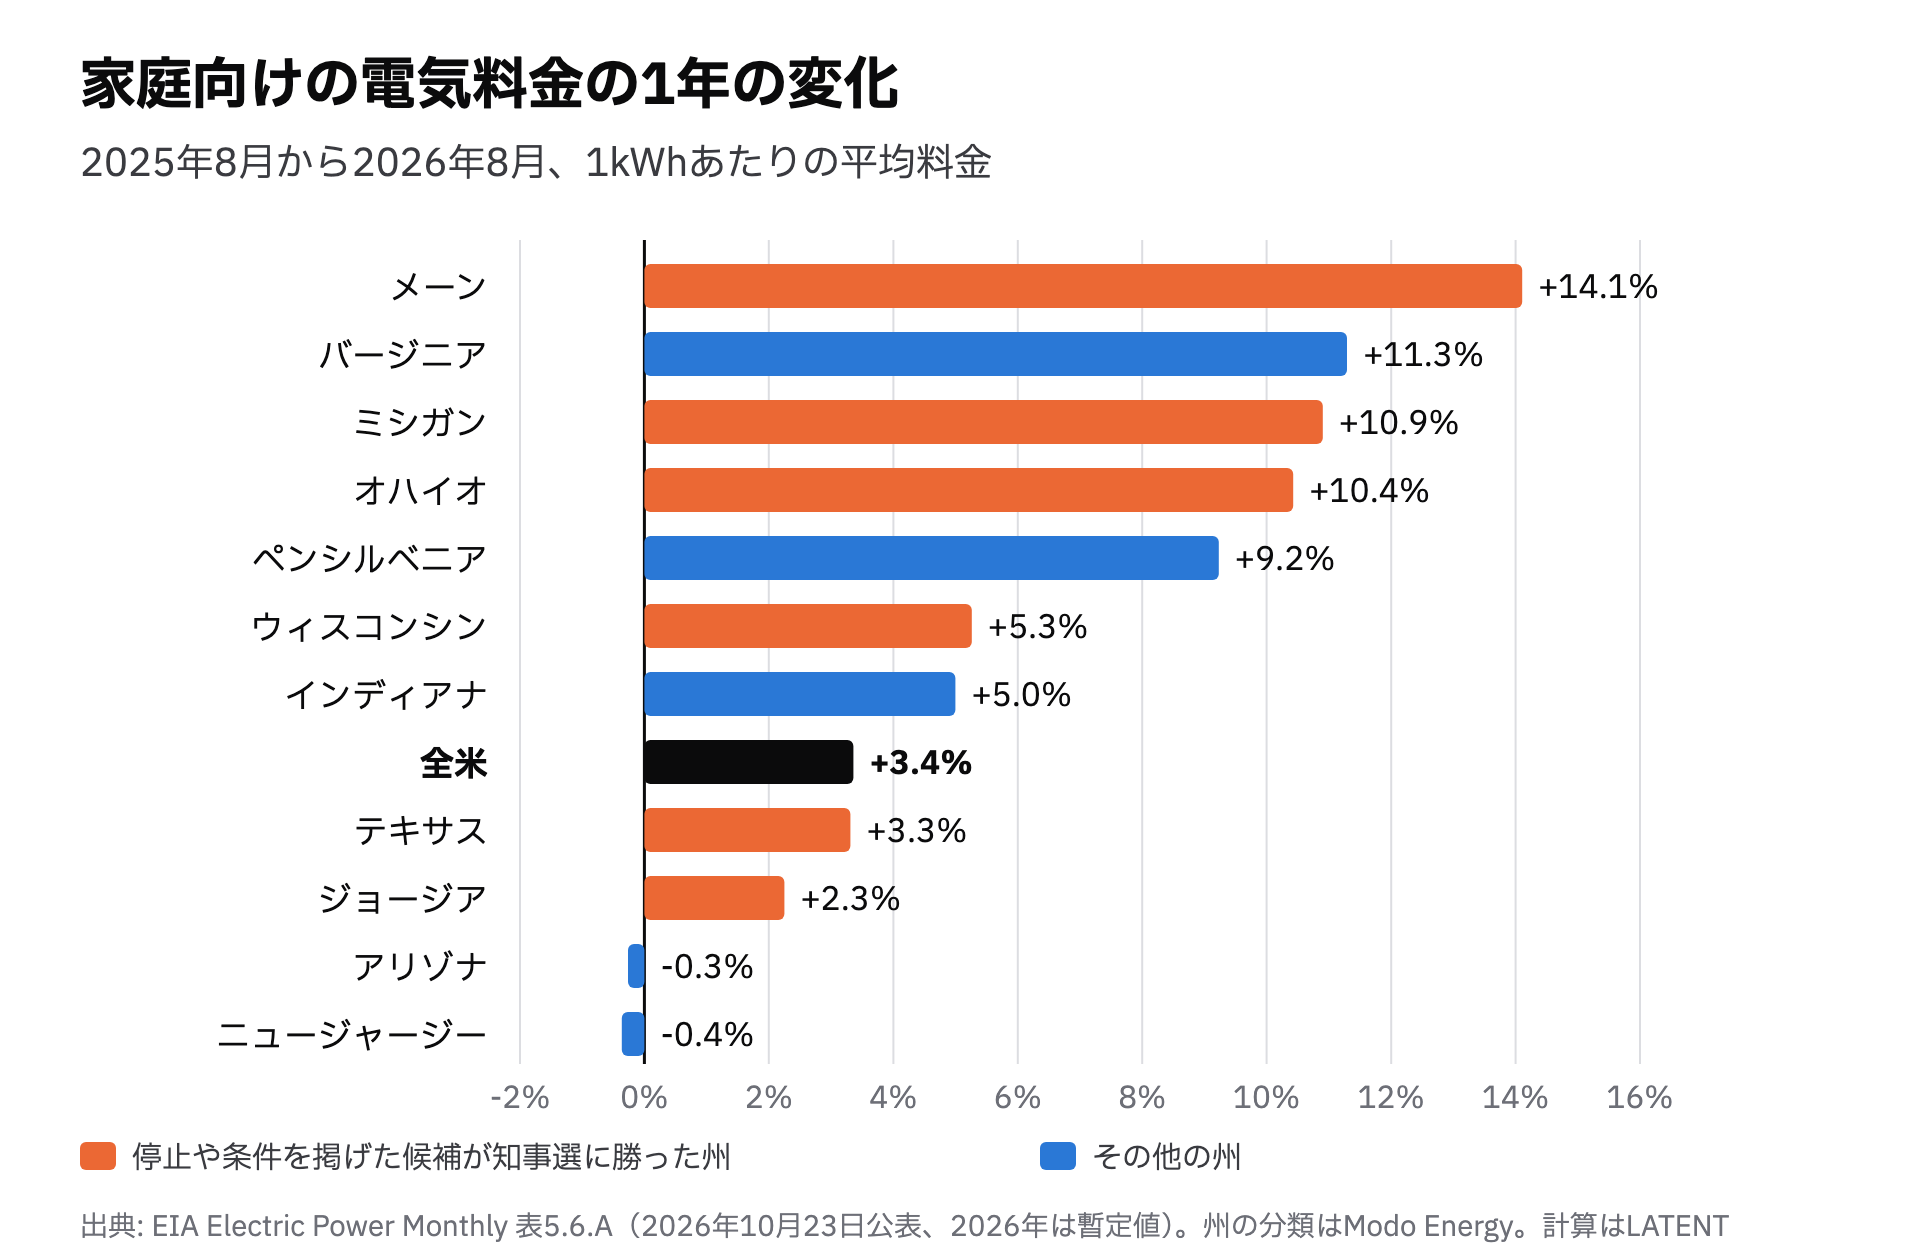
全米の平均は1kWhあたり17.57セントから18.16セントへ、3.4%上がった。住民投票が21件あったオハイオは10.4%、4件あったメーンは14.1%上がった。条件つきの停止を掲げた候補が勝ったミシガンは10.9%、データセンターが最も集まるバージニアは11.3%だった。
一方、停止を掲げた候補が勝ったテキサスは3.3%、ジョージアは2.3%で、全米の平均を下回る。2つの州の公約にある電気代の項目は、これから増える負荷が料金を押し上げないかを問うものだ。Hinojosa氏が求めた「家庭の電気代が上がらないことの証明」はその例だ。テキサスでは、ERCOTへの474GWの申請が将来の送電設備の費用につながる。
EIA:Electric Power Monthly 表5.6.A
OpenAIの約束と知事の条件
OpenAIは11月5日に、地域との約束をまとめた「National Community Compact」と、議員向けの政策の提案を公表した。約束の文書は8ページで、原文のPDFを読んだ。対象はOpenAIが今後所有し運営する拠点だ。
主な約束は3つある。公職者と秘密保持契約を結ばないこと、拠点の電力の全額と、拠点のために要る送電設備の追加の費用を払うこと、大きな支出の前に財務の保証を出すことだ。財務の保証は、計画が遅れたり縮んだり中止になったりしても、他の利用者に費用を負わせないためのものだ。ジョージア州EffinghamではGeorgia Powerと契約し、需要の多い時間に最大1,000MWの消費を減らすと約束した。
この約束を、オハイオのActon氏とテキサスのHinojosa氏の条件と並べると表8になる。
| 項目 | Acton氏(オハイオ) | Hinojosa氏(テキサス) | OpenAIの約束 |
|---|---|---|---|
| 電気代 | 電気、ガス、水の費用を自ら払い、料金を上げない | 送電設備の費用負担と、家庭の電気代が上がらないことの証明 | 電力の全額と送電設備の追加の費用を払う |
| 秘密保持契約 | 地元の公職者との契約を廃止 | 禁止 | 公職者と結ばない |
| 雇用 | 組合員による建設と運用 | 組合員の雇用 | 雇用の計画の公表。プロジェクト労働協約は地域が選べる案の1つ |
| 優遇措置 | 返還条項 | 補助金の廃止 | 記述なし |
| 計画の中止 | 記述なし | 記述なし | 他の利用者を守る財務の保証 |
電気代と秘密保持契約は、3者の内容がほぼ重なる。違いが残るのは優遇措置と組合の扱いだ。OpenAIの文書は税の優遇を手放すことには触れていない。
電気代を全額払う約束の重さは計算できる。1GWの拠点が1年間フルに動くと、使う電力は8.76TWhだ。EIAの2026年8月の産業向けの平均料金9.64セントを掛けると、年約8.4億ドルになる。テキサスの7.21セントなら約6.3億ドル、ジョージアの13.05セントなら約11.4億ドルだ。1GWの総額500億〜600億ドルと比べると、1年の電気代は1〜2%台にとどまる。電気代を払う約束は建設費に比べて小さな負担で出せる。建設の日程を左右するのは、電気代の負担より、許可が下りるまでの時間のほうだ。
約束の範囲には限りがある。対象はOpenAIが所有し運営する将来の拠点で、Oracleなどの提携先が建てる拠点は文書の対象として書かれていない。法的な拘束力も書かれていない。文書が地域向けの投資の例に挙げたのは、ジョージアのEffingham郡(8,000万ドル)とオハイオのPike郡(4,000万ドル)だ。どちらも、停止や条件を掲げた候補が知事選に勝った州にある。
OpenAI「National Community Compact」 / OpenAIの発表 / CNBC:OpenAIの約束
建設先を変える動き
Modoの計算で2030年の減少が3GWにとどまるのは、止まった分の多くが他の州や市場に移ると見ているからだ。選挙のあとの数日で、移転につながる動きがいくつか出た。
Googleは11月5日に、ワイオミング州Laramie郡に170億ドルのデータセンターを建てると発表した。電力は天然ガスを使うBloom Energyの燃料電池702MWで、二酸化炭素は地下に貯留する。使う電力の全額を払うとも書いた。ワイオミングはModoの11州に入っていない。
Meta社長は、大手クラウドはどこも米国の外に建てる必要があるかを考えていると話した。SpaceXのElon Musk氏は11月4日の早朝に、宇宙のデータセンターが魅力的に見えるとXに書いた。SemiAnalysisは、SpaceXが2027年までのデータセンターの目標を約13GWに引き上げたと推計している。
FTが報じたMicrosoftとNscaleの件は、選挙への反応とは時期が違う。MicrosoftはNscaleのテキサスの拠点で借りる計算能力を2倍超にする選択権を使わなかった。決定は数か月前で、Nscaleが9月に上場を申請するより前だったという。Nscaleは選択権の規模を約500MWと説明した。Reutersによると、拡大後の契約では約20万基のNvidiaのチップを使う予定だった。
Google:ワイオミングのデータセンター / SemiAnalysisの推計の要約 / Reuters:MicrosoftとNscale
上場を控えるAnthropicの書類
Anthropicは11月2日に、上場の届出書の修正第1号を出した。価格帯はまだ空欄で、11月8日の時点でそれより新しい修正は出ていない。報道では、投資家への説明は11月9日の週に始まり、上場は感謝祭の前を目指している。WSJによると、機関投資家は評価額を検討されていた約2兆ドルより低い1.5兆〜1.6兆ドルにするよう求めている。
届出書のリスク要因はニューヨーク州の許可の停止とテキサス州の非常時の負荷の遮断を例に挙げている。そのうえで、こうした停止はAnthropicが計算資源を頼る施設の建設や拡張を遅らせたり妨げたりしうると書く。LATENTの10月30日の記事で計算したとおり、同社がGoogle、Amazon、Microsoft、SpaceXAIと結んだ主な4つの契約は、12月から月約59億ドルの支払いになる。同社の計算資源は他社が建てる施設で動くので、停止の影響は提携先の建設の日程を通じて届く。
Anthropic「S-1/A」 / Bloomberg:上場の日程 / 関連記事 AnthropicのS-1
日本の読者に関係する点
11月6日の日経平均株価は3,643円13銭安(5.96%安)の5万7,434円77銭で終わった。NHKによると、終値の下げ幅として過去3番目の大きさだ。取引時間中には4,332円安の5万6,745円まで下げた。選挙の翌日の4日の朝にも、アドバンテスト、ソフトバンクグループ、東京エレクトロンの3銘柄が、日経平均を前場だけで約1,241円押し下げたと伝えられた。
ソフトバンクグループはOpenAIやOracleとともにStargateを進めている。Stargateの名前が付いた建設中の拠点のうち、Abilene(1,200MW)とFrontier(1,820MW)はテキサスにある。テキサスの停止が建設中の案件にまで及ぶかどうかは、こうした拠点の日程に関わる。州議会で決まる規則の中身と、すでに建設中の案件の扱いが分かれ目になる。
NHK:日経平均の終値 / 外為どっとコム:11月6日の日経平均
これから確かめる点
LATENTがこのあと確かめる点は4つある。
1つ目は12月10日に予定されているERCOTの監査の報告だ。474GWの申請のうち、実際に建つ見込みの案件がどれだけあるかが分かれば、テキサスの10GWの見積もりを確かめられる。
2つ目は2027年1月12日に始まるテキサス州議会と、19日のHinojosa氏の就任だ。承認の停止が建設中の案件に及ぶかどうかで、止まる容量は変わる。Modoによると、テキサスで建設中の見込みの容量は24GWあり、止まる見込みの10GWの2倍を超える。
3つ目はAnthropicの価格帯の入った修正の届出書だ。評価額と調達額が分かれば、11月5日の下げのあとの投資家の見方を確かめられる。
4つ目はOpenAIの約束の実行だ。約束の文書は毎年の進み具合の公表を定めている。電気代の負担の配分と、財務の保証の中身が、拠点ごとにどこまで公表されるかを確かめる。
出典と確認範囲
株価と指数の値は、11月8日にYahoo Financeの日々の終値から計算した。Nasdaq総合、S&P 500、ダウ平均はAPの日次の表と一致した。Nasdaq 100とSOXはAPの表になく、取引所の公式値とは照らしていない。2020年以降の下げの順位と時価総額の増減は、同じデータからLATENTが計算した。
住民投票はBallotpediaの表で確かめた。知事の公約は、テキサスは陣営の発表とTexas Tribune、ジョージアはWABE、オハイオはSignal Ohioの記事で確かめた。それ以外の州の分類はModo Energyによる。Modoの数字は11月4日の分析の原文で確かめた。The Nationalの37%、Goldman Sachsの45%、SemiAnalysis、UBS、Jefferiesの値は報道や要約の記事で確かめ、原文は読んでいない。Goldman Sachsの45%は分母が分からない。
OpenAIの約束は原文のPDFで確かめた。WSJが報じたOpenAIの2027年の容量の見直しの協議と、FTが報じたMicrosoftとNscaleの件は、本文を読めず、要約の記事で確かめた。電気料金はEIAの表の値で、2026年の値は暫定値だ。
GPUの台数と金額への換算、電気代の試算、比率は、LATENTが資料の数字から計算した。1GWあたりの総額とNvidiaの取り分は、Huang氏の発言の要約記事による。一部の報道にある「Nasdaq 100の時価総額2.3兆ドル減」と、Microchipの経営者の「納期32週」という発言は確かめられなかったので、この記事では使わなかった。
- Modo Energy「US data center moratorium midterms」
- Ballotpedia「Data center-related ballot measures, 2026」
- OpenAI「National Community Compact」
- EIA「Electric Power Monthly 表5.6.A」
- Anthropic「S-1/A(11月2日)」
- CNBC「11月5日の半導体株」
- CNBC「OpenAIの約束」
- Gizmodo「Meta社長の発言」
- Google「ワイオミングのデータセンター」
- Nscale「Microsoftとの契約」
- Cleanview「テキサスのデータセンター」
- NHK「日経平均の終値」
- 関連記事 AI投資の資金はどこから来るのか
- 関連記事 AnthropicのS-1から分かる営業黒字の理由